EIBOR и ипотека в ОАЭ: как проверить платёж в 2026 году
Как EIBOR влияет на ипотеку в ОАЭ: базовая ставка, надбавка банка и дата пересмотра. Расчёт платежа и вопросы перед подписанием договора.
EIBOR — ориентир для ставок в дирхамах ОАЭ. Если ипотека привязана к нему, изменение базовой ставки может изменить ваш платёж. На 17 ноября 2026 года главное перед подписанием — найти в договоре срок EIBOR, надбавку банка, минимальную ставку, если она предусмотрена, и дату следующего пересмотра.
Как EIBOR превращается в ставку по ипотеке?
Центральный банк ОАЭ описывает EIBOR как ориентир межбанковского кредитования в дирхамах, который используется и для ипотеки. Это не готовая ставка, по которой банк обязан выдать вам кредит. Условия конкретного заёмщика нужно читать отдельно.
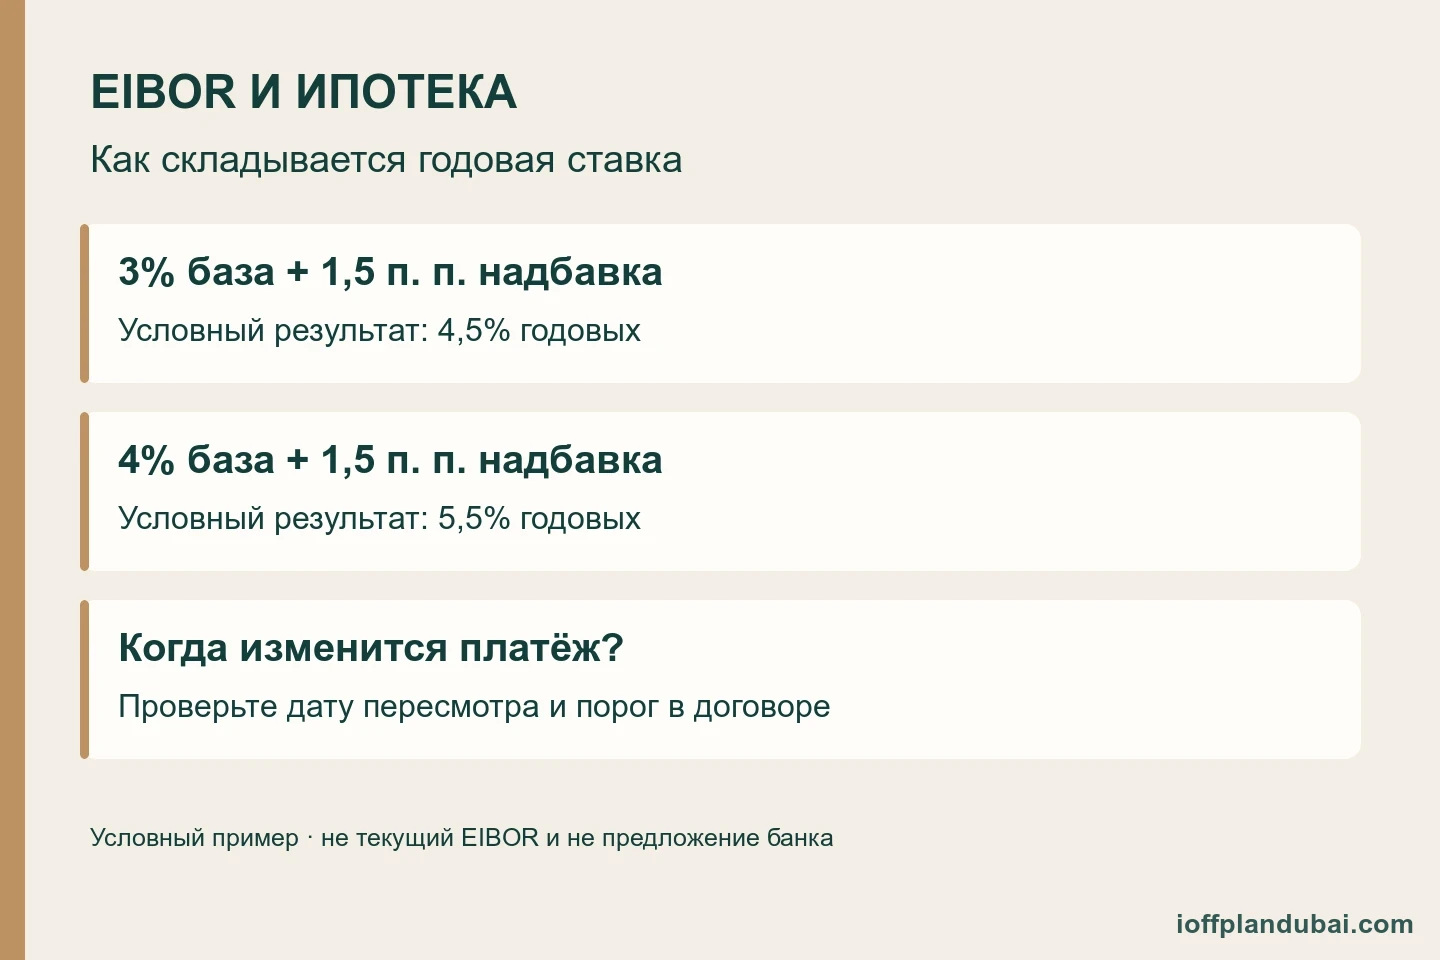
В простой формуле банк прибавляет к базовой ставке свою надбавку. Условный пример: EIBOR составляет 3% годовых, надбавка — 1,5 процентного пункта. Итоговая годовая ставка равна 4,5%. Если при следующем пересмотре применяется база 4%, та же надбавка даёт 5,5%.
Проверьте, нет ли в договоре нижнего порога. Тогда одного сложения может быть недостаточно: итог зависит от того, к какой части формулы относится ограничение. Попросите банк показать расчёт на двух примерах, включая случай, когда база опускается ниже порога.
Ищите исходные значения на странице EIBOR Центрального банка ОАЭ. Сверяйте дату и срок, указанные именно в вашем договоре. Значение из новости или банковского рекламного примера может относиться к другому дню.
Источник · Центральный банк ОАЭ, EIBOR Rates · Проверено 17 ноября 2026 года. Приведённые проценты условные, не текущая котировка.
Трёхмесячный EIBOR означает кредит на три месяца?
Нет. Это срок базового ориентира, а не продолжительность ипотеки. Кредит может погашаться много лет, а ставка будет пересматриваться по правилам договора. Найдите отдельно срок кредита, периодичность пересмотра и дату, на которую банк берёт значение базы.
Например, HSBC UAE описывает плавающую ипотеку на основе трёхмесячного EIBOR с квартальным пересмотром и надбавкой, установленной на весь срок кредита. Это пример одного продукта. У другого предложения могут отличаться ориентир, порядок расчёта и условия пересмотра.
Запишите ответы в одну таблицу. Она пригодится, если вы получите несколько предложений и захотите сравнить их без повторного чтения всех документов.
| Что найти | Какой вопрос задать банку |
|---|---|
| Срок базовой ставки | Какой EIBOR используется: один, три или другой срок в месяцах? |
| Дата фиксации значения | За какой день берётся база для моего платежа? |
| Периодичность пересмотра | Когда ставка может измениться в следующий раз? |
| Надбавка | Сохраняется ли она до полного погашения и при каких условиях? |
| Нижний порог | Он относится к базе или к полной ставке? |
Если в предложении указана только итоговая ставка, попросите банк разложить её на составляющие и назвать соответствующий пункт договора.
Источник · HSBC UAE, Mortgage rates, страница без даты публикации · Проверено 17 ноября 2026 года.
Насколько может измениться ежемесячный платёж?
Сравнивайте одинаковую сумму долга и одинаковый оставшийся срок. Иначе разница между расчётами может возникнуть из-за срока, а не только из-за процентов. Для первого сравнения удобно попросить банк показать базовый вариант и вариант с более высокой ставкой.
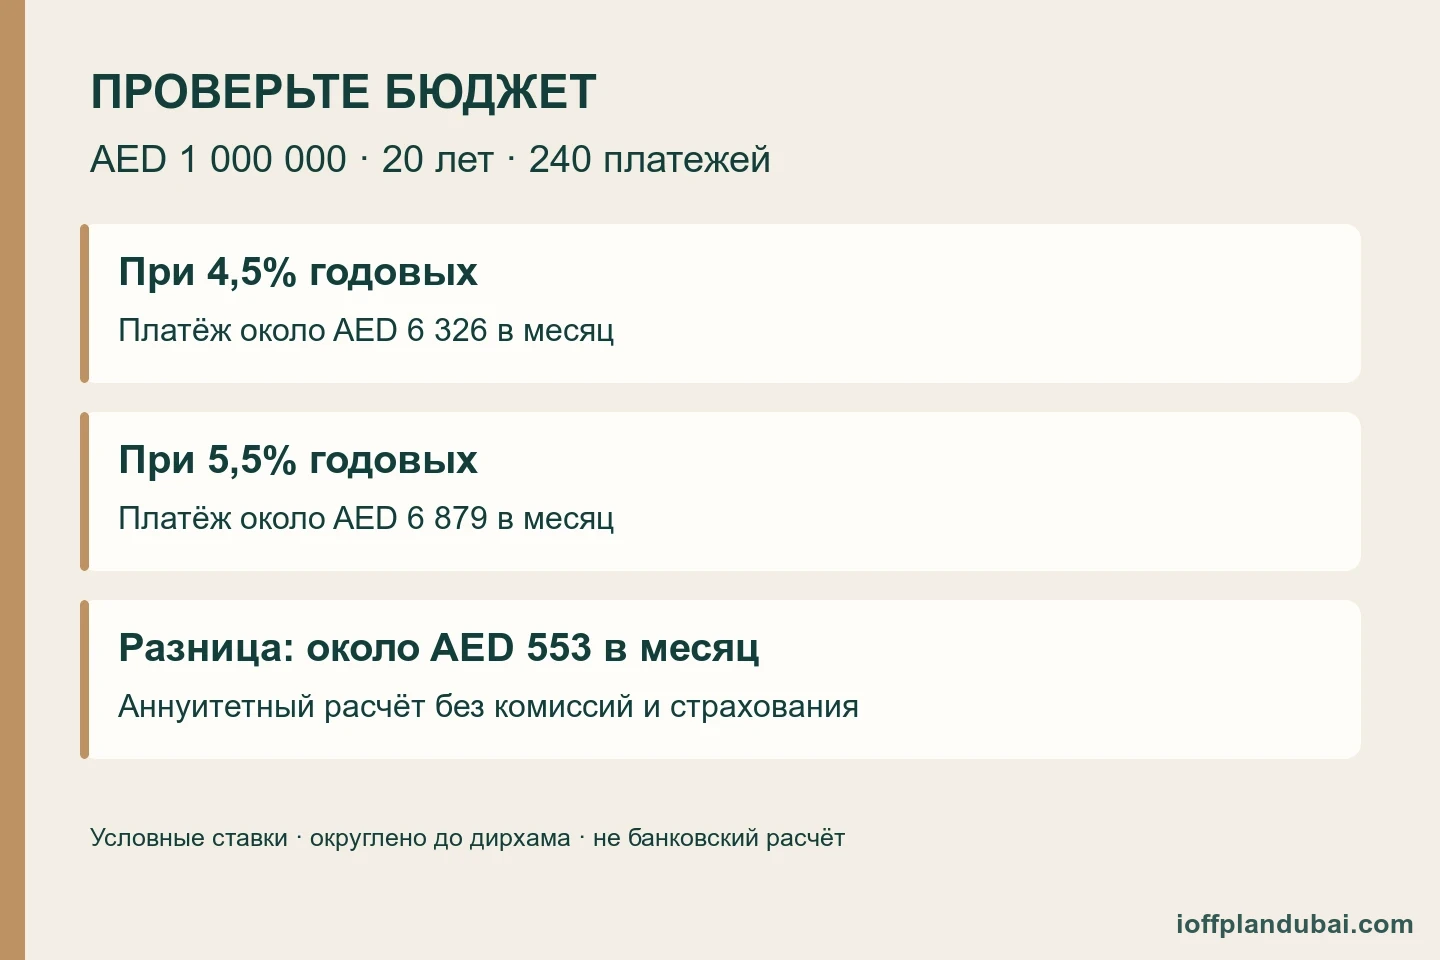
Условный пример: долг составляет AED 1 000 000, осталось 20 лет, или 240 ежемесячных платежей. Используем аннуитетный расчёт с постоянной годовой ставкой в каждом отдельном сценарии. Комиссии и страхование не включены.
| Условная годовая ставка | Расчётный платёж в месяц | Разница |
|---|---|---|
| 4,5% | около AED 6 326 | исходный сценарий |
| 5,5% | около AED 6 879 | примерно AED 553 в месяц больше |
Формула: платёж = P × r ÷ (1 − (1 + r)⁻ⁿ), где P — долг в AED, r — годовая ставка, делённая на 12, n — число платежей. Для 4,5% используем r = 0,045 ÷ 12 и n = 240. Результаты округлены до целого дирхама.
Разница составляет примерно AED 6 636 за 12 месяцев, если считать по округлённым ежемесячным значениям. Это проверка бюджета, а не прогноз EIBOR. Ваш банк может применять ежедневное начисление и собственный порядок округления; попросите его расчёт по реальным условиям.
Поставьте повышенный платёж рядом с остальными обязательствами семьи. Смысл упражнения — понять, сколько денег останется после ипотеки, а не угадать следующую ставку. Если запас слишком мал, обсудите другую сумму кредита или структуру предложения до подписания.
Что будет после окончания фиксированного периода?
Проверьте последующую формулу сейчас. Низкая ставка на первые годы не отвечает на вопрос о расходах после этого периода. Важно знать, какая надбавка и какой ориентир начнут действовать дальше.
HSBC UAE, например, перечисляет фиксированные периоды 1, 2, 3 или 5 лет, после которых продукт переходит на трёхмесячный EIBOR с надбавкой. Это описание структуры, а не обещание доступности или ставки для вас. Сравнивайте письменные предложения банков на одну дату.
Попросите два расчёта: на начало кредита и на первый пересмотр после фиксированного периода. Во втором расчёте банк должен указать предполагаемый остаток долга и оставшийся срок. Если будущая база неизвестна, пусть банк ясно обозначит использованное допущение.
Сохраните дату окончания фиксированного периода в календаре. Заблаговременно запросите условия продолжения и стоимость возможного изменения кредита. Не считайте переход в другой банк бесплатным: сначала получите письменный перечень применимых расходов.
Источник · HSBC UAE, описание фиксированной и плавающей структуры · Проверено 17 ноября 2026 года. Тарифы и будущие ставки здесь не цитируются.
Как сравнить ипотеку и рассрочку застройщика?
Составьте календарь платежей по обоим вариантам. Для рассрочки нужны суммы и даты из предложения на конкретную квартиру. Для ипотеки — условия банка, ожидаемый момент выдачи денег и размер собственного взноса. Обещание получить кредит позже не заменяет одобрение.
В русском руководстве по планам оплаты разобрано, как читать платежи до передачи, при передаче и после неё. Не переносите рекламную схему другого проекта на свою покупку. У каждого предложения должен быть собственный полный график.
Особенно внимательно проверьте месяц передачи квартиры. Платёж застройщику может совпасть с расходами на переезд и началом выплат банку. Попросите банк объяснить последовательность действий, если оценка квартиры, подписание документов или выдача кредита займут больше ожидаемого.
Для квартиры в Emaar South используйте проверки цены и сроков Гольф Пойнт. Сначала получите график выбранной квартиры, затем сопоставьте его с датой возможной выдачи кредита.
Используйте руководство по покупке строящегося жилья для проверки проекта и документов. Вопросы о финансировании и регистрации покупки решайте параллельно: одобрение кредита само по себе не подтверждает каждое условие договора с застройщиком.
Какие документы запросить у банка до подписания?
Попросите Key Facts Statement, то есть документ с ключевыми условиями, полный проект кредитного договора и расчёт платежей. В стандартах защиты потребителей Центрального банка ОАЭ предусмотрено раскрытие сведений о ставке, её расчёте и изменениях, а также комиссиях.
Проверьте, совпадают ли документы между собой. Если в письме указана одна надбавка, а в приложении другая, попросите исправленную версию. Устное объяснение не заменяет согласованные письменные условия, которые вы собираетесь подписать.
- Ставка: найдите базовый ориентир, надбавку, порог и порядок пересмотра.
- Сумма: сравните одобренный кредит с ценой квартиры и деньгами, которые нужно внести самостоятельно.
- Расходы: попросите суммы в AED, условия начисления и дату действия тарифа.
- Досрочное погашение: выясните порядок частичного и полного возврата, включая применимые расходы.
- Условия сохранения предложения: спросите, что изменится при задержке сделки или изменении вашего статуса.
Рядом держите проверочный список договора купли-продажи. Отметьте, какое обязательство относится к банку, а какое — к продавцу. Так легче увидеть платёж, который банк не финансирует, хотя он уже наступает по договору покупки.
Источник · Центральный банк ОАЭ, Consumer Protection Standards, разделы 2.1.1.19 и 2.1.1.35–38 · Проверено 17 ноября 2026 года. Список вопросов — практическая проверка предложения, не персональное финансовое заключение.
Что делать, если новый платёж не совпадает с расчётом?
Сначала запросите у банка расшифровку: остаток долга, применённую базу, её дату, надбавку, оставшийся срок и отдельно начисленные суммы. Сравните её с договором и предыдущим графиком. Один только процент из новости не объяснит банковское списание.
Сохраните ответ и номер обращения. Если банк использовал другое значение, попросите назвать договорный пункт и показать арифметику. Если причина в страховании или комиссии, отделите её от процентов: иначе вы будете сравнивать разные платежи под одним названием.
Для строящегося объекта храните банковскую переписку отдельно от подтверждений платежей застройщику. Русский гид по эскроу поможет проверить проектный платёж. Изменение ипотечной ставки не является основанием самостоятельно менять получателя денег по покупке.
Как проверить значение базы в банковском расчёте?
Откройте приложение к договору и найдите правило выбора даты. Затем откройте таблицу Центрального банка и сохраните нужную строку с заголовками столбцов. На отдельном листе запишите дату значения, срок базы и годовой процент. Без заголовков легко перепутать разные сроки в одной строке.
Если банк использует значение за другой день, сначала спросите почему. Важен порядок, согласованный в договоре, а не просто самая свежая опубликованная цифра. Не подставляйте новое значение в старый график, пока не проверите дату пересмотра, остаток долга и оставшееся число платежей.
При сравнении двух предложений попросите использовать одинаковую условную базу. Тогда будет видно, какая часть разницы связана с надбавкой и расходами самого продукта. Отдельно сохраните реальные банковские предложения: условный расчёт помогает сравнивать структуру, но не заменяет условия, действующие для вашей заявки.
Если предложение имеет срок действия, поставьте его рядом с предполагаемой датой сделки. Спросите, потребуется ли новое подтверждение условий при переносе покупки. Так вы не будете планировать платёж по документу, который к моменту подписания уже нужно обновить.
Если ипотека нужна для квартиры в Сенсии, сначала получите платёжное приложение с суммами и сроками. Затем уточните у банка, какой объект и дату финансирования он рассматривает.
Частые вопросы
Снижение EIBOR уменьшит платёж в тот же день?
Проверьте договорную дату пересмотра и порядок выбора базового значения. Также посмотрите нижний порог, если он предусмотрен. Попросите банк показать, с какого платежа начнёт действовать изменение именно по вашему кредиту.
Можно ли сравнить банки только по надбавке?
Сравните ещё срок базы, минимальную ставку, период пересмотра, комиссии и условия сохранения предложения. Одинаковая надбавка при разных остальных условиях не даёт одинаковый денежный результат. Попросите расчёты на одну сумму и срок.
EIBOR показывает будущую стоимость квартиры?
Он помогает проверить стоимость заёмных денег. Из него нельзя получить цену вашей квартиры или будущий доход от аренды. Для покупки нужны отдельные данные о доме, расходах и условиях сделки, а для кредита — письменное предложение банка.
Перед подписанием попросите банк заполнить таблицу условий и пересчитать ваш платёж при другой базе. Сохраните оба расчёта вместе с договором.
Источники
- Центральный банк ОАЭ — EIBOR Rates — centralbank.ae · проверено
Официальная страница определяет EIBOR как межбанковский ориентир для финансирования в AED, используемый также для ипотеки, и публикует значения по датам и срокам. Текущее значение не цитируется; проценты в статье условные, годовые.
- HSBC UAE — Mortgage rates — hsbc.ae · проверено
Продуктовый пример без даты публикации. Плавающая ипотека использует трёхмесячный EIBOR с квартальным пересмотром и постоянной надбавкой; фиксированные периоды 1, 2, 3 или 5 лет сменяются плавающим. Не персональное предложение и не подтверждение доступности кредита.
- Центральный банк ОАЭ — Consumer Protection Standards — centralbank.ae · проверено
Разделы 2.1.1.19 и 2.1.1.35–38 предусматривают раскрытие ключевых условий, типа и расчёта ставки, базового ориентира, надбавки, периодичности изменения и комиссий. Индивидуальные ставка, сумма в AED и одобрение не установлены.
Следующий шагСборы за обслуживание недвижимости в Дубае: расчёт и DLD →
Ещё по теме: Расходы собственника
Начните здесь: Сборы за обслуживание недвижимости в Дубае: расчёт и DLD
- Консьерж-сервис в Дубае: услуги и расходы (Чек-лист)
- Услуги a la carte в Дубае: за что платит владелец квартиры
- Прачечная и химчистка в резиденциях Дубая: кто платит
- Зоны барбекю в Дубае: что проверить перед покупкой дома
- Открытый кинотеатр в Дубае: проверка перед покупкой 2026
- Виды планов оплаты в Дубае: как сравнить в 2026 году