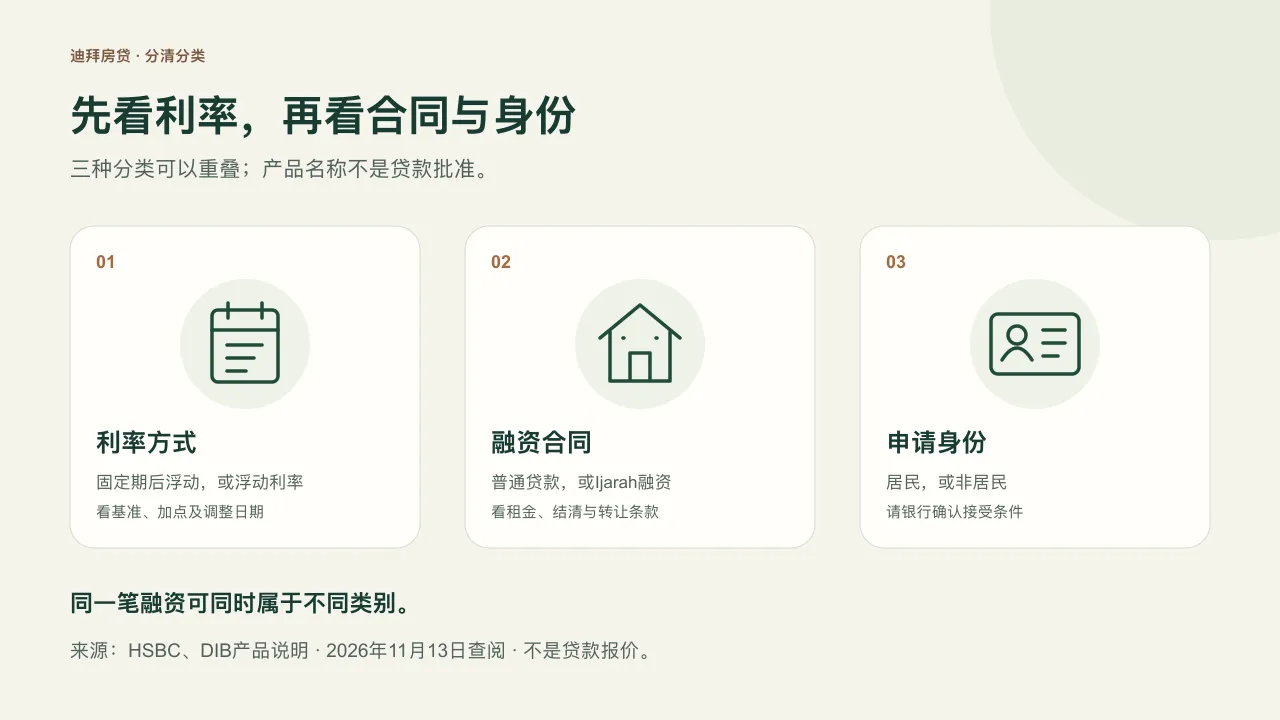
比较迪拜房贷,先看利率是浮动,还是先固定一段时间、再转浮动。再看合同是普通贷款还是伊斯兰融资,以及银行是否接受你的居留身份和物业。同一笔融资可以同时属于几类;请银行按你和目标物业出具书面条件。
更新于2026年11月13日 · the iOffPlanDubai team。
固定利率和浮动利率有什么区别?
固定期内,利率按约定保持不变;浮动利率则按合同中的基准和重定价安排调整。先问固定到哪一天,再问之后怎么算。
| 类型 | 看哪一条? | 请银行写清什么? |
|---|---|---|
| 固定期后转浮动 | 固定期结束日期及后续公式 | 到期采用哪个基准、加点和调整周期? |
| 浮动利率 | 基准期限及重定价日 | 何时调整,月供或期限怎样变化,有没有利率下限? |
以HSBC UAE的公开产品为例,固定期有 1、2、3或5年,之后转为三个月EIBOR加固定加点。它的三个月EIBOR浮动产品按季度复核。固定两年,不代表两年还清贷款。
来源 · HSBC UAE,Mortgage rates · 查阅于2026年11月13日;页面未标发布日期。央行消费者保护标准,第2.1.1.35条要求银行说明利率类型和算法。
EIBOR加点,实际怎么算?
EIBOR是阿联酋银行间迪拉姆融资的参考利率。合同写“三个月EIBOR+加点”时,把基准期限、取值日期和加点分别圈出来。
假设算例,不是银行报价:假设适用基准为3%,加点为1.5个百分点,合计年利率为 4.5%。下一次调整时,若基准变为4%,且加点保持不变,合计为 5.5%。月供还要按剩余本金、期限和合同算法计算。
请银行按同一贷款金额和期限,列出初始月供及基准上升后的月供。把后续支出一起算进预算。
来源 · 阿联酋央行,EIBOR提交规则 · 查阅于2026年11月13日。算例中的数值均为假设。
伊斯兰住房融资是不是固定月供?
不能只凭“伊斯兰融资”四个字判断。它说明合同结构;利率或租金如何调整,要另看条款。
例如,Dubai Islamic Bank在 2026年5月版关键事实说明书第1页介绍Ijarah:银行购买物业或其份额,再出租给客户;按约定完成后,依出售承诺转让。签字前,问清租金调整、保险或takaful、提前结清及最终转让条件。
拿到完整条款后,用房地产术语英文对照表确认文件名称,再请顾问解释实际权利和责任。
来源 · Dubai Islamic Bank,Home Finance Key Facts Statement,第1页 · 2026年5月版,查阅于2026年11月13日。
居民、非居民和期房贷款怎么选?
先告诉银行你的居住地、收入来源,以及要买哪套房。再请它确认接受的申请类别和物业阶段。非居民房贷指南可帮你整理身份问题;购房文件清单区分银行材料与登记材料。
期房尤其要对齐付款日期。央行对期房抵押贷款规定的最高贷款价值比是 50%;实际贷款仍取决于个案审核。不能因为开发商允许分期,就假定银行会在下一笔款到期前放款。
把开发商付款附件与银行放款条件逐行对应,参照银行房贷与开发商付款计划比较(英文)找出自己要补的现金。
来源 · 阿联酋央行,Mortgage Loan Regulations,第3条 · 2013年12月28日生效,含修订;查阅于2026年11月13日。
索取报价时,哪些问题要一次问完?
请银行按同一套房、同一金额和同一期限给你书面要约及关键事实说明书。把答案记在合同旁边:
- 利率:固定期到哪天,随后采用哪个公式?
- 全部成本:安排费、估值、登记、保险和账户费用分别是多少,何时付?
- 提前退出:部分还款、全部结清或换银行,分别怎样收费?
- 放款:还有哪些条件未完成,报价何时失效?
留意:如果银行报价中的物业价值低于成交价,请它重算贷款金额和自有资金缺口,再核对已签合同的付款期限。具体利率、费用和批准额,以你的书面要约为准。
常见问题
固定两年就是两年还清吗?
两年通常指选定的固定利率阶段。核对贷款总期限、固定期结束日和剩余期限的计息公式。
哪种贷款一定最便宜?
没有适用于所有人的答案。比较同一持有期内的月供、费用和退出成本,并让银行说明利率变化后的结果。
预批以后可以马上承诺付款吗?
先把预批中的未完成条件交给银行逐项确认。尤其要问目标物业是否已获接受,以及资金能否赶上合同日期。
下一步,把准备购买的房号和付款表发给银行,索取针对这套房的完整条件。
来源
- HSBC UAE — Mortgage rates — hsbc.ae · 核查日期
未标发布日期。固定产品列1、2、3或5年固定期,随后转为三个月EIBOR加固定加点;浮动产品按季度复核。产品结构例子,不引用页面利率为个人报价。
- Dubai Islamic Bank — Home Finance Key Facts Statement — dib.ae · 核查日期
文件版本May 2026,第1页说明Ijarah由银行购买物业或份额后出租,成功完成约定后依出售承诺转让;不是个人要约。
- Central Bank of the UAE — Consumer Protection Standards — centralbank.ae · 核查日期
第2.1.1.35条要求披露固定、浮动或组合利率及计算方法。本文不提供个案贷款批准或利率。
- Central Bank of the UAE — Regulations Regarding Mortgage Loans — rulebook.centralbank.ae · 核查日期
Circular 31/2013,2013年12月28日生效,含后续修订;第3条期房抵押最高贷款价值比50%,适用于所有买方类别、用途与物业价值。上限不是个人批准。
- Central Bank of the UAE — Regulations Regarding EIBOR Submissions — centralbank.ae · 核查日期
官方规则解释EIBOR为阿联酋迪拉姆银行间融资的期限参考利率;不引用某日数值。文件单独发布日期未确认。
下一步迪拜服务费:业主查询、计算与核对账单指南(2026) →
更多相关指南: 持有成本
从这里开始: 迪拜服务费:业主查询、计算与核对账单指南(2026)