راتب شراء عقار في دبي: شروط البنك وحساب القدرة في 2026
راتب شراء عقار في دبي ليس رقماً واحداً. افصل أهلية التملك عن شروط البنك، واحسب الديون والدفعة الأولى والسيولة قبل حجز مسكن جاهز أو على الخارطة.
راتب شراء عقار في دبي يتوقف على طريقة الشراء وشروط البنك، وليس على رقم موحد لكل المشترين. في 17 نوفمبر 2026، يذكر بنك الإمارات دبي الوطني دخلاً لا يقل عن 15,000 درهم للمقيم و10,000 درهم للمواطن ضمن أهلية قرضه السكني. الوصول إلى هذا الرقم يتيح فحص الطلب، ولا يضمن قرضاً أو يحدد ثمن المسكن المناسب لك.
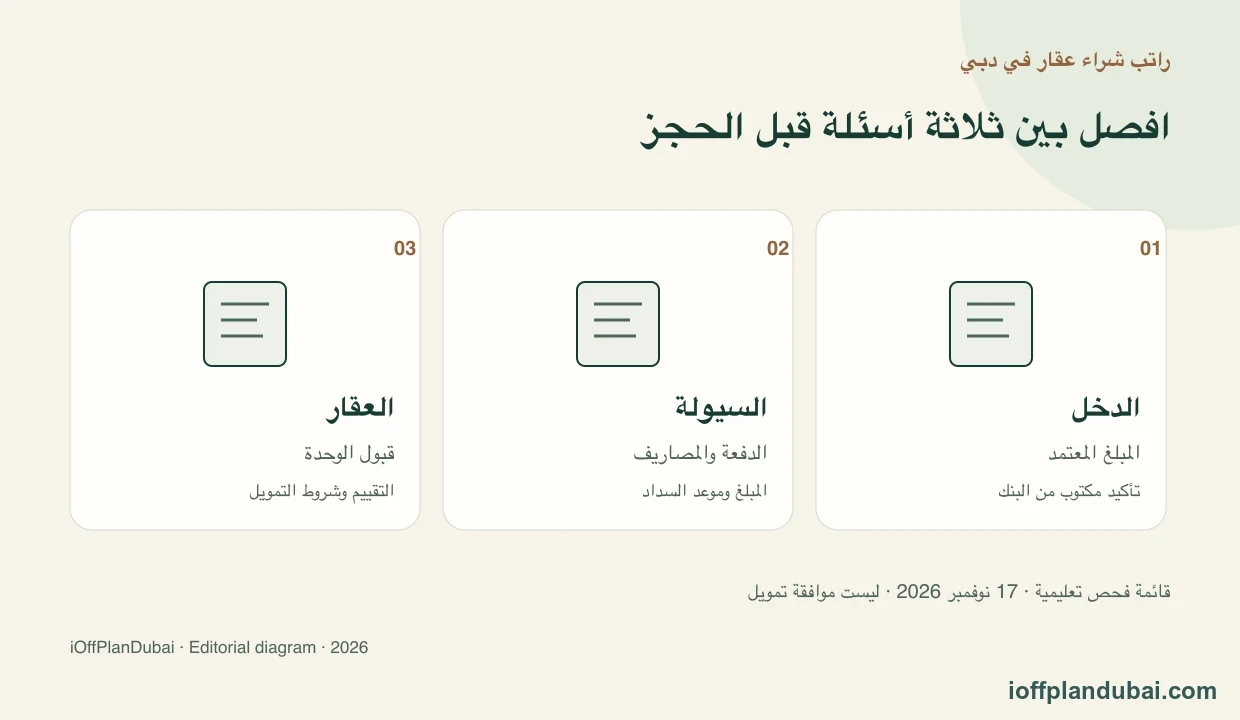
إذا كنت ستسدد من أموالك، فالسؤال الأول هو أهلية تملك العقار ومصدر الأموال وإجراءات التسجيل. وإذا كنت تحتاج إلى تمويل، أضف اختبار الدخل والديون والدفعة الأولى وقبول البنك للعقار نفسه. لا تدفع مبلغ الحجز اعتماداً على عبارة «راتبك يكفي».
هل يوجد حد موحد لراتب شراء عقار في دبي؟
افصل التملك عن الاقتراض. توضح بوابة حكومة الإمارات حق الأجانب والمقيمين في التملك ضمن المناطق المخصصة في دبي. أما صفحة القرض السكني للبنك فتشرح شروطه الائتمانية. لا تحول الحد الأدنى لمنتج مصرفي إلى شرط عام لتسجيل كل عملية شراء.
ابدأ بتحديد وضعك: مواطن أم مقيم وافد أم غير مقيم، موظف أم صاحب عمل، وشراء نقدي أم ممول. أعط البنك هذه المعلومات قبل طلب حساب القسط. إجابة مبنية على موظف مقيم لا تثبت أهلية شخص يتقاضى دخله خارج الدولة.
جهز أيضاً اسم المشروع ونوع الملكية ومرحلة البناء. الموافقة على دخلك وحده لا تعني قبول كل شقة تختارها. اطلب قائمة الشروط المتبقية قبل أن توقع عقداً يلزمك بموعد دفع لا تستطيع تغطيته من مدخراتك.
المصادر: حكومة الإمارات، صفحة تملك الأجانب؛ الإمارات دبي الوطني، شروط القرض السكني. المراجعة: 17 نوفمبر 2026؛ تاريخ نشر الصفحتين غير ظاهر. لا يوجد هنا تأكيد لأهلية مشتري أو وحدة بعينها.
ماذا يعني شرط 15 ألف درهم لدى البنك؟
تذكر صفحة الإمارات دبي الوطني لطلب القرض السكني الحدين السابقين، وتضيف شروطاً تتعلق بالعمل والعمر عند انتهاء القرض. تعامل مع ذلك كبداية محادثة مع البنك. اسأله أي دخل سيعتمده وما المستند الذي يثبت هذا الدخل.
قد يضم راتبك الأساسي بدلات أو عمولات متغيرة. اكتب كل مكون منفصلاً واطلب من البنك تأكيد الجزء المقبول. إذا تحققت الأهلية الأولية، اطلب مبلغ التمويل المتوقع والقسط وشروط العرض، ثم انتظر تقييم الوحدة وإكمال الموافقات اللازمة.
للطلب المشترك، لا تفترض أن جمع راتبين يحل المشكلة تلقائياً. تقول أسئلة البنك المنشورة إن كل مقترض يجب أن يستوفي معيار الحد الأدنى. اسأل عن العلاقة المقبولة بين المتقدمين وكيف سيحسب الدخل والالتزامات لكل شخص.
المصدر: Emirates NBD، Apply for a home loan؛ مراجعة 17 نوفمبر 2026. الأرقام بالدرهم الإماراتي، وتخص منتج هذا البنك. ليست مقارنة شاملة بالبنوك أو توصية بفتح حساب.
كيف تحسب أثر الديون على القسط؟
تعرض المادة الثالثة من نظام الرهن العقاري للمصرف المركزي نسبة عامة لعبء الدين قدرها 50% من إجمالي الراتب والدخل المنتظم المحدد. كما تطلب دراسة ظروف المقترض واختبار تحمله لزيادة الفائدة. استخدم هذا الحد للفحص الأولي، واترك للبنك تحديد الدخل والالتزامات المعتمدة لحالتك.
المعادلة التعليمية هي: مجموع الأقساط الشهرية المعتمدة ÷ الدخل الشهري المعتمد × 100. أضف القرض الجديد إلى الالتزامات القائمة، ولا تحسبه وحده. اطلب من البنك بيان معاملته للبطاقات الائتمانية والقروض الأخرى؛ الرصيد الذي تراه في التطبيق قد لا يساوي الالتزام المستخدم في قراره.
مثال افتراضي لمقيم وافد: دخل معتمد AED 15,000 شهرياً، والتزامات قائمة AED 2,500. نصف الدخل يساوي 15,000 × 50% = AED 7,500. المتبقي حسابياً لقسط جديد هو 7,500 − 2,500 = AED 5,000 شهرياً. هذا سقف حسابي قبل تقييم البنك، وليس قسطاً موصى به أو وعداً بالموافقة.
لو اقترح البنك قسطاً أقل، اطلب سبب الفرق: هل تغير الدخل المقبول، أم دخل التزام إضافي، أم أثر اختبار الفائدة؟ ثم أعد حسابك بالمبالغ المعتمدة. لا تملأ الفارق المتوقع بقرض آخر قبل أن يوضح البنك أثره على الأهلية.
المصدر: المصرف المركزي، المادة الثالثة من نظام قروض الرهن العقاري، النص الرسمي المفهرس؛ مراجعة 17 نوفمبر 2026. المثال من إعدادنا، ولا يشمل استثناءات برامج الإسكان أو جميع أوضاع المتقاعدين.
هل القسط المقبول مصرفياً مناسب لميزانية الأسرة؟
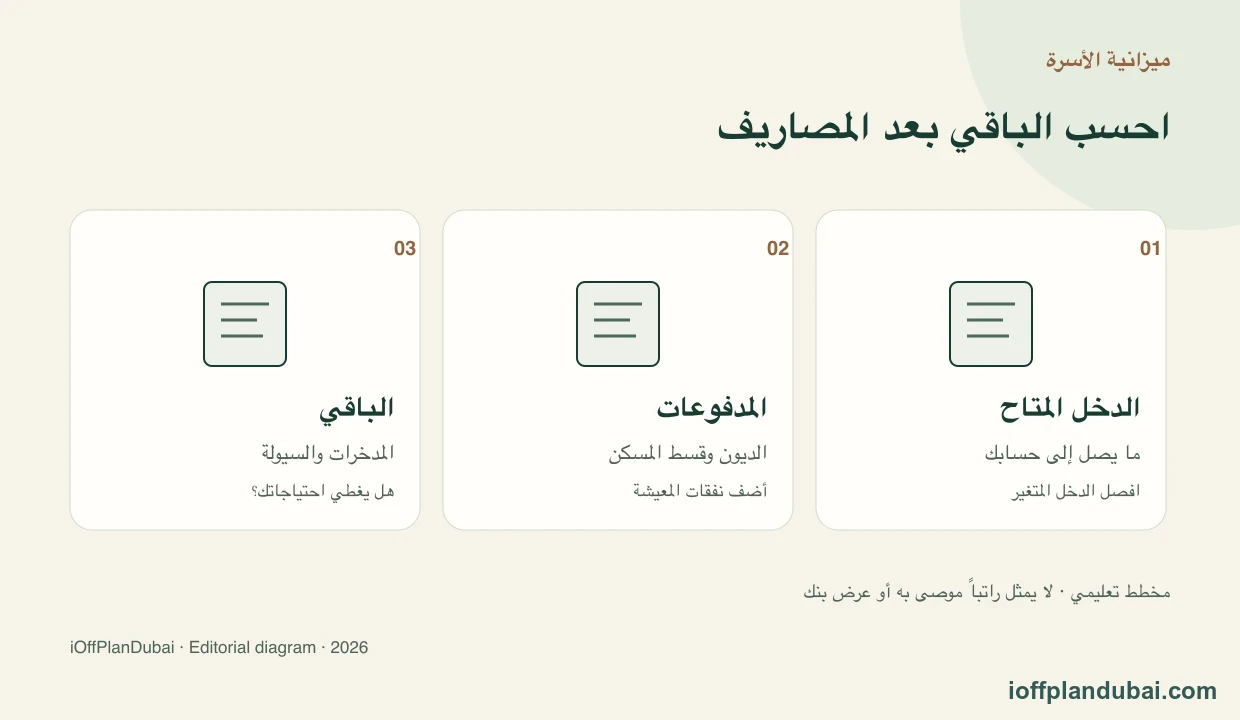
ابدأ بالمبلغ الذي يصل إلى حسابك، ثم اطرح المعيشة والمدرسة والنقل والتأمين والالتزامات العائلية. أضف مصاريف المنزل الذي ستشتريه. فرق بين إجمالي الدخل الذي يستخدمه البنك والمبلغ المتاح لك بعد الخصومات والمصروفات.
مثال افتراضي مستقل: دخل متاح AED 20,000 شهرياً، ومعيشة AED 9,000، وديون قائمة AED 2,000، وقسط سكن مقترح AED 5,000. الباقي هو 20,000 − 9,000 − 2,000 − 5,000 = AED 4,000 شهرياً قبل أي تكاليف غير مدرجة. حدد ما إذا كان هذا الباقي يغطي احتياجاتك والادخار الذي تريد الاحتفاظ به.
أعد التجربة مع دخل أقل أو مصروف أعلى تختاره أنت. لا تستخدم نسبة افتراضية على أنها توقع للسوق أو شرط رسمي. الغرض أن تعرف أي تغيير يجعلك عاجزاً عن سداد دفعة مقررة، وما الأموال المتاحة وقتها دون الاعتماد على بيع سريع للعقار.
إذا كنت تقارن القسط بإيجارك الحالي، أضف إلى جانب القسط رسوم المالك والصيانة. يساعدك دليل رسوم الخدمات في دبي على طلب كشف يبين ما يشمله الرسم ومساحة الاحتساب والسنة المعنية.
إذا كان أمامك عرض عمل في الخارج، احسب ما يبقى للأسرة بعد المسكن والتأمين في كل عرض. تجد مثالاً بالأرقام في مقارنة الراتب وتكلفة السنة الأولى في دبي ونيويورك.
كم تحتاج نقداً قبل شراء المسكن؟
الراتب يجيب عن التدفق الشهري، أما المدخرات فتجيب عن الدفعة الأولى والمصاريف عند الشراء. جهز جدولاً بأربع خانات: البند، المبلغ بالدرهم، تاريخ الاستحقاق، ومن يتحمله. احتفظ بمصدر كل رسم أو عرض سعر بجانب البند، واترك المبلغ غير المؤكد فارغاً حتى يأتي الرد.
| بند الميزانية | ما تطلبه قبل الالتزام |
|---|---|
| الدفعة الأولى | النسبة والمبلغ المقبولان في عرض البنك للوحدة |
| فرق التقييم | أثر تقييم أقل من السعر المتفق عليه |
| التسجيل | تكلفة المعاملة المحددة ومن يدفع كل جزء |
| التمويل | بيان الحقائق الأساسية والرسوم والتأمين |
| الملكية بعد النقل | رسوم الخدمات والمرافق والصيانة |
| السيولة المتبقية | رصيدك بعد جميع المدفوعات المعروفة |
مثال افتراضي لفرق التقييم: سعر متفق عليه AED 1,000,000، وتقييم AED 900,000. إذا وافق البنك على 80% من التقييم، فالتمويل 900,000 × 80% = AED 720,000. تحتاج لتغطية 1,000,000 − 720,000 = AED 280,000 من مالك، إضافة إلى المصاريف المنفصلة. النسبة افتراض في المثال؛ البنك يحدد أساس التمويل الفعلي.
ضع مستنداتك في ملف بحسب نوع العملية باستخدام قائمة مستندات شراء العقار في دبي. وإذا كان التقييم موضع اختلاف، راجع خطوات طلب تقييم العقار وشهادته وافصل شهادة الجهة المختصة عن تقييم البنك لأغراض الإقراض.
ماذا يتغير إذا اشتريت على الخارطة؟
يعرض نظام قروض الرهن العقاري لدى المصرف المركزي حداً أقصى للتمويل قدره 50% من قيمة العقار المشترى على الخارطة. لا تتعامل مع هذا الحد التنظيمي على أنه قبول البنك تمويل المشروع أو المقترض. تأكد من المنتج المتاح ومرحلة العقار المطلوبة وشروط السحب كتابةً.
افصل جدول المطور عن قرض البنك. الأول يبين ما تدين به ومتى، والثاني يبين ما قد يموله البنك بشروطه. إذا وجدت دفعة كبيرة عند التسليم، اسأل متى سيؤكد البنك قبول العقار، وما الذي يحدث إن حل موعدها قبل صرف التمويل.
اكتب كل دفعة على تقويمك بالقيمة المطلقة بالدرهم. عبارة «دفعات ميسرة» لا تشرح الأشهر التي ستحتاج فيها إلى سيولة كبيرة. وللمقارنة بين عروض المطور، استخدم أسئلة خطط الدفع في مشاريع دانوب مع إبقاء بيانات مشروعك منفصلة.
إذا كنت تفكر في إعادة البيع لتغطية الرصيد، اقرأ فحص شروط إعادة بيع العقار على الخارطة. لا تضع حصيلة بيع غير متفق عليه ضمن الأموال المتاحة في موعد ثابت. اطلب من المطور شروط التحويل الخاصة بوحدتك، ثم احسب الالتزام الذي يبقى عليك إذا لم يتم البيع.
المصدر: المصرف المركزي، نظام قروض الرهن العقاري، النص الرسمي المفهرس؛ مراجعة 17 نوفمبر 2026. نسبة 50% من قيمة العقار حد تنظيمي، وليست خطة مطور أو نسبة إنجاز.
ما المستندات التي تبدأ بها مراجعة الدخل؟
تذكر صفحة الإمارات دبي الوطني شهادة راتب موجهة إلى البنك وكشوف حساب لآخر ستة أشهر ضمن المستندات. جهز النسخ المطلوبة لحالتك، ثم اطلب قائمة محدثة قبل التقديم. إذا لم يتطابق مبلغ الشهادة مع التحويلات، اشرح الفرق بمستند يبين البدلات أو التغير في الراتب.
احتفظ بمستندات الدخل منفصلة عن أوراق العقار. عند طلب ورقة إضافية، سجل اسمها وتاريخها والجهة التي تصدرها. أرسل البيانات المالية عبر قناة البنك المعتمدة، ولا تنشر كشوف الحساب أو الهوية في محادثة جماعية عند مقارنة العروض.
المصدر: Emirates NBD، قائمة مستندات القرض السكني؛ مراجعة 17 نوفمبر 2026. البنك يؤكد القائمة النهائية بحسب الطلب.
ماذا تسأل البنك قبل دفع مبلغ الحجز؟
قبل توقيع شروط الشراء، استخدم فحص مذكرة التفاهم ونموذج F لقراءة بند رفض التمويل أو انخفاض التقييم. موافقة البنك وحدها لا تشرح ما يحدث للعربون إذا لم تكتمل الصفقة.
اطلب رداً مكتوباً يحدد الدخل المقبول، والديون المحتسبة، ومبلغ التمويل المبدئي، والشروط التي لم تستوف بعد. ثم أرسل بيانات العقار لتعرف إن كان يحتاج إلى تقييم أو وثيقة أخرى. لا تعتبر حاسبة الأقساط أو مكالمة سريعة موافقة نهائية.
راجع موعد انتهاء العرض، والفائدة بعد الفترة الأولى، والقسط المستخدم في اختبار القدرة على السداد. اطلب توضيح الرسوم ومواعيد دفعها حتى لا تدفع مصروفاً قبل أن تعرف ما إذا كان قابلاً للاسترداد عند عدم اكتمال الطلب.
في عقد الحجز، حدد ما يحدث إذا تعذر التمويل أو جاءت قيمته أقل من المتوقع. اطلب شرح مهلة الدفع وشروط الاسترداد في المستند الذي ستوقعه. إذا كانت الصياغة غير واضحة، اعرضها على مستشار مستقل قبل الالتزام، ولا تعتمد على وعد شفهي بإرجاع المال.
إذا كنت تدرس شراء شقة في برج أيكونيك، طابق جدول الدفعات مع موافقة البنك، واطلب تسعير الأثاث الاختياري منفصلاً قبل حساب النقد المطلوب.
أسئلة شائعة
هل راتب 10 آلاف درهم يكفي لشراء شقة؟
لا يحدد الراتب وحده الإجابة. صفحة الإمارات دبي الوطني تذكر 10,000 درهم للمواطن ضمن أهلية المنتج، و15,000 درهم للمقيم. تحتاج أيضاً إلى فحص ديونك ومدخراتك والعقار وشروط البنك؛ لا تعمم هذين الرقمين على جميع المقترضين.
هل يمكن الشراء دون راتب محلي؟
افصل الشراء من الأموال المتاحة عن طلب قرض. للتمويل، أعط البنك وضع الإقامة ومصدر الدخل والمستندات التي يمكنك تقديمها. شروط الموظف المقيم الواردة هنا لا تثبت قبول دخل أجنبي أو طلب غير مقيم.
هل الموافقة المبدئية تكفي لتحديد موعد النقل؟
اسأل البنك عما بقي من شروط وما إذا كان العقار قد قُبل وقُيم. نسق موعد الدفع والنقل بعد معرفة خطوات الصرف الفعلية. احتفظ بتاريخ صلاحية الموافقة والشروط المتبقية مع عقد الشراء حتى لا تختلط عليك المواعيد.
ما الخطوة الأولى إذا كان راتبي متغيراً؟
جهز كشفاً يفصل الراتب الأساسي والبدلات والعمولات، مع المستندات المثبتة. اطلب من البنك تأكيد الدخل الذي سيستخدمه ثم أعد حساب الالتزامات والمدخرات على هذا الأساس. لا تبنِ قرار الشراء على أفضل شهر حققته فقط.
المصادر
- Emirates NBD — Apply for a home loan — emiratesnbd.com · تاريخ المراجعة
الصفحة تذكر دخلاً لا يقل عن 10000 درهم للمواطن و15000 درهم للمقيم، وشروط عمل للمغترب، ووثائق الدخل وكشوف ستة أشهر. هذه أهلية منتج البنك، وليست حد تملك عام. لا تكفي إضافة دخل الزوج لتجاوز شرط كل مقترض حسب الأسئلة المنشورة. تاريخ النشر غير ظاهر.
- Central Bank of the UAE — Article (3), Important Ratios — rulebook.centralbank.ae · تاريخ المراجعة
نص مفهرس رسمي لنظام قروض الرهن العقاري؛ الفتح المباشر أعاد 403. نسبة عبء الدين العامة 50% من إجمالي الراتب والدخل المنتظم المحدد، مع تقييم فردي واختبار زيادة الفائدة 2 إلى 4 نقاط مئوية. تستخدم الأمثلة حالة عامة لمقيم وافد ولا تعمم على برامج الإسكان الحكومية.
- Central Bank of the UAE — Regulations Regarding Mortgage Loans — rulebook.centralbank.ae · تاريخ المراجعة
نص رسمي مفهرس؛ الفتح المباشر أعاد 403. حد التمويل للعقار على الخارطة 50% من القيمة، ولأول مسكن للوافد تحت 5 ملايين درهم حتى 80%، والمدة القصوى 25 سنة؛ حدود تنظيمية وليست عرض تمويل.
- UAE Government — Expatriates buying a property in the UAE — u.ae · تاريخ المراجعة
مقتطف رسمي مفهرس يشرح تملك الأجانب والمقيمين في المناطق المخصصة بدبي؛ الصفحة المفتوحة لم تعرض نصاً قابلاً للاستخراج. لا يستند المقال إلى وجود حد راتب عام للتملك؛ شروط الائتمان منفصلة.
الخطوة التاليةرسوم الخدمات في دبي: حساب الفاتورة والسداد (دليل 2026) →
المزيد عن تكاليف الملكية
ابدأ هنا: رسوم الخدمات في دبي: حساب الفاتورة والسداد (دليل 2026)