التمويل العقاري أم خطة دفع المطور في دبي؟ قارن التكاليف
قارن التمويل العقاري وخطة دفع المطور في دبي: مواعيد السيولة، وسقف التمويل على المخطط البالغ 50%، وتكلفة التمويل والرصيد عند التسليم.
التمويل العقاري تمويل من جهة مقرضة بضمان العقار. أما خطة دفع المطور فتوزع ثمن الشراء على أقساط في اتفاقية البيع. قارن السيولة المطلوبة ومواعيدها والتكلفة الإجمالية. وإذا كنت تنوي تمويل الرصيد لاحقاً برهن عقاري، فاطلب تأكيداً كتابياً للشروط قبل الالتزام بمواعيد المطور.
آخر تحديث 13 نوفمبر 2026 · فريق iOffPlanDubai.
ما الفرق بين التمويل العقاري وخطة دفع المطور؟
في التمويل العقاري، تقترض بضمان المنزل. تقيّم جهة التمويل دخلك والعقار قبل تحديد عرضها. أما خطة المطور فتحدد أقساط الشراء التي تتفق عليها مع البائع؛ اقرأ ملحق الدفعات الفعلي لمعرفة موعد كل قسط.
قد تجمع بينهما: تسدد أقساط المطور أثناء البناء، ثم تطلب تمويلاً لرصيد لاحق. اسأل جهة التمويل إن كان بإمكانها تمويل ذلك العقار عندما تحتاج إلى المبلغ.
| ما تقارنه | التمويل العقاري | خطة دفع المطور |
|---|---|---|
| المبلغ والمواعيد | عرض التمويل المكتوب وجدول السداد | اتفاقية البيع وملحق الدفعات |
| السيولة المطلوبة أولاً | مساهمتك في ثمن الشراء والتكاليف المسعّرة منفصلة | الحجز والدفعة الأولى والتكاليف المسعّرة منفصلة |
| التكلفة المستمرة | الفائدة أو الربح والرسوم والمبالغ الأخرى في العرض | السعر المتفق عليه والأقساط المتبقية ورسوم العقد الأخرى |
| الدفعة الأخيرة | تحقق من أي رصيد متبقٍ في نهاية المدة | تحقق من مبلغ التسليم وأي أقساط لاحقة |
| قبل الاعتماد على الخيار | اقرأ شروط الموافقة وصرف التمويل | اقرأ المواعيد وما يُستحق الدفع عند حدوثه وشروط الإلغاء |
استخدم قائمة مراجعة اتفاقية البيع والشراء لتحتفظ ببيانات الوحدة والسعر وملحق الدفعات معاً.
المصادر · CBUAE، نظام القروض العقارية، نافذ من 28 ديسمبر 2013، وتعديلاته · CBUAE، معايير الإفصاح · تاريخ المراجعة 13 نوفمبر 2026. الجدول قائمة أعددناها لمقارنة الوثائق.
هل يغطي التمويل العقاري بقية دفعات المطور؟
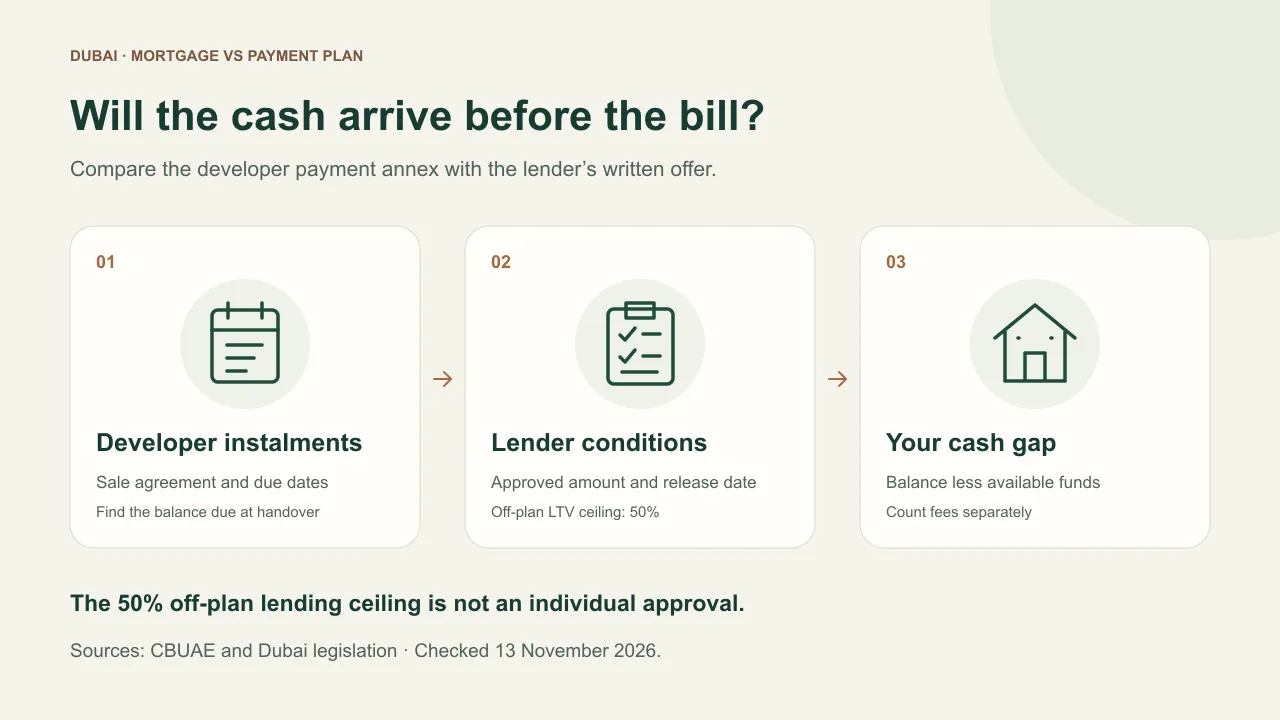
يحدد مصرف الإمارات العربية المتحدة المركزي (CBUAE) سقف تمويل العقار المشترى على المخطط عند 50% من قيمة العقار، مهما كانت فئة المشتري أو غرض الشراء أو قيمة العقار. هذه نسبة القرض إلى قيمة العقار، ولا تعني الموافقة على إقراضك هذا المبلغ.
اسأل جهة التمويل كيف ستصنف العقار وتقيّمه عند صرف المبلغ. احصل كتابةً على المبلغ الموافق عليه والشروط وموعد الصرف المتوقع. اسأل عما يحدث إذا ترك التقييم عجزاً في السيولة، أو انتهت صلاحية العرض قبل موعد دفعة المطور.
مثال افتراضي: ثمن منزل 2,000,000 درهم إماراتي، سُدد منه 800,000 درهم إماراتي. الرصيد هو 2,000,000 درهم إماراتي − 800,000 درهم إماراتي = 1,200,000 درهم إماراتي. بافتراض تقييم العقار على المخطط بالقيمة نفسها: 2,000,000 درهم إماراتي × 50% = 1,000,000 درهم إماراتي. تحتاج إذن إلى توفير 200,000 درهم إماراتي قبل الرسوم. والموافقة على مبلغ أقل تزيد هذا العجز.
المصدر · CBUAE، نظام القروض العقارية، المادة 3 · تاريخ المراجعة 13 نوفمبر 2026. الافتراضات المذكورة وضعت للمثال؛ وهو ليس عرض تمويل.
كيف تقارن التكلفة الكاملة؟
اطلب من جهة التمويل بيان الحقائق الأساسية والعرض المكتوب. تتطلب معايير الإفصاح لدى المصرف المركزي بيان المبلغ الموافق عليه والشروط وإجمالي الدفعات على أساس معدل الفائدة أو الربح الأولي. وإذا كان المعدل متغيراً، فاسأل عن المعدل المرجعي والهامش ومواعيد إعادة تحديد المعدل.
ضع إجمالي السداد بجوار سعر المطور وأقساطه. اطلب بياناً بالرسوم المنفصلة، بما فيها التقييم والتسجيل وأي تأمين أو تكافل مطلوب. وإذا كنت قد تسدد مبكراً، فاطلب حساب هذه التكلفة أيضاً. تحتاج إلى عرض حالي يحدد معدلك ورسومك.
انتبه: عبارة «بلا فوائد» لا تكفي للمقارنة. اسأل إن كان المطور يقدم سعراً إجمالياً مختلفاً مع جدول دفع آخر. قارن عروضاً مؤرخة للشقة نفسها والمواصفات نفسها. وإذا قارنت السعر للقدم المربعة، فأبقِ تسمية المساحة المبنية أو الداخلية بجوار كل حساب.
افصل تكاليف الشراء عن رسوم الخدمات السنوية. ستحتاج إلى كليهما في ميزانيتك النقدية.
المصدر · CBUAE، الإفصاح والشفافية، القسمان 2.1.1 و2.1.3 · تاريخ المراجعة 13 نوفمبر 2026. طلب عروض متكافئة من المطور اقتراح منا للتحقق.
ماذا تخبرك خطة دفع 60/40 فعلياً؟
مثال افتراضي: عند شراء عقار بثمن 2,000,000 درهم إماراتي، تعادل 60% مبلغ 1,200,000 درهم إماراتي، و40% مبلغ 800,000 درهم إماراتي. النسب وحدها لا تبين المواعيد أو عدد الأقساط.
اقرأ الملحق لمعرفة مبلغ الحجز ودفعات البناء والرصيد النهائي. اسأل إن كانت الدفعة الأخيرة مرتبطة بتاريخ أو إشعار إنجاز أو خطوة من خطوات التسليم. وإذا بقي مبلغ بعد التسليم، فأضف كل قسط لاحق إلى التقويم نفسه.
المثال حساب توضيحي وليس خطة معلناً عنها. ولمشروع فعلي، يوضح دليل سكاي هيلز أسترا بالعربية وثائق الوحدة التي تطلبها؛ ولا يقدم جدول دفع.
ماذا تفحص قبل الدفعة الأولى؟
إذا استخدم العرض اسم MAG Kingdom، فحدّد اسم المبنى المسجل أولاً. أدرج المبنى والوحدة نفسيهما في اتفاقية المطور وطلب التمويل.
- طابق المنزل: استخدم المشروع والبرج ورقم الوحدة نفسها في عرض السعر والعقد وطلب التمويل.
- احسب السيولة: دوّن كل موعد استحقاق والنقد المتاح وأي مبالغ تمويل ما زالت مشروطة.
- تحقق من وجهة الدفع: اطلب تفاصيل حساب ضمان المشروع وقارنها بمعلومات المشروع المسجل.
- اقرأ شروط الخروج: اسأل عما يحدث إذا رُفض التمويل أو تأخرت دفعة أو أردت إعادة البيع.
يشمل قانون حسابات الضمان في دبي حسابات المشاريع لدفعات مشتري العقارات على المخطط ومموليها. استخدم دليل حساب الضمان للتحضير لهذا الفحص. وللشراء ككل، احتفظ بقائمة التحقق قبل شراء عقار على المخطط إلى جانب وثائقك.
المصادر · Dubai Legislation Portal، القانون 8 لسنة 2007، بتاريخ 6 مايو 2007 · تاريخ المراجعة 13 نوفمبر 2026. القائمة المرقمة نصائح منا للتحضير.
أسئلة شائعة
أي الخيارين أقل تكلفة؟
تحتاج إلى عروض مكتوبة قابلة للمقارنة. قارن السعر الإجمالي للمنزل نفسه ودفعات التمويل والرسوم المنفصلة، بافتراض مدة التملك نفسها. راجع السيولة المطلوبة في موعد أكبر دفعة، إلى جانب الإجمالي.
هل الدفع بعد التسليم يعني أنني أستطيع الدفع متى شئت؟
يعني أنك تحتاج إلى مواعيد ومبالغ الدفعات التي تستحق بعد التسليم. ضعها بجوار أي أقساط تمويل عقاري متوقعة. ثم اقرأ شروط التأخر في الدفع والتسوية المبكرة قبل طلب تغيير الجدول.
هل يغني الدفع للمطور عن تسجيل الرهن؟
تقول دائرة الأراضي والأملاك إن تسجيل الرهن لازم لصحته. إذا جمعت بين أقساط المطور والتمويل، فاسأل جهة التمويل والدائرة عن خطوات التسجيل التي تنطبق على معاملتك.
المصدر · DLD، الأسئلة الشائعة عن تسجيل الرهن · بلا تاريخ نشر؛ تاريخ المراجعة 13 نوفمبر 2026.
هل يمكنني البيع قبل إكمال خطة الدفع؟
تذكر إجابة دائرة الأراضي والأملاك عن البيع المؤجل أن إعادة البيع تتطلب شهادة عدم ممانعة من المطور. اسأل عن الرصيد المتبقي وشروط إصدار الشهادة. اقرأ دليل شهادة عدم الممانعة قبل الاتفاق على موعد لإعادة البيع.
المصدر · DLD، الأسئلة الشائعة عن البيع المؤجل · بلا تاريخ نشر؛ تاريخ المراجعة 13 نوفمبر 2026.
أرسل ملحق دفعات المطور إلى جهة التمويل. اطلب منها تحديد القسط الذي يمكنها تغطيته ومبلغه وكل شرط يجب استيفاؤه أولاً.
بالنسبة إلى ريفرسايد فيوز مارين 1، ابدأ بمطابقة البرج والشقة قبل مقارنة جداول الدفع.
للاختصارات غير المألوفة في العرض، احتفظ بمسرد مصطلحات عقارات دبي بجانب العقد.
المصادر
- Central Bank of the UAE — Regulations Regarding Mortgage Loans — rulebook.centralbank.ae · تاريخ المراجعة
التعميم 31/2013، نافذ من 28 ديسمبر 2013، وتعديلاته. الحد الأقصى لنسبة القرض إلى قيمة العقار على المخطط هو 50 بالمئة لجميع فئات المشترين والأغراض والقيم. تبقى الموافقة فردية.
- Central Bank of the UAE — Consumer Protection Standards, Article 2, Disclosure and Transparency — rulebook.centralbank.ae · تاريخ المراجعة
تلزم المعايير الرسمية بتقديم بيان الحقائق الأساسية وعرض ائتماني مكتوب يشمل المبلغ والشروط والدفعات وفق المعدل الأولي. انظر 2.1.1.19–22 و2.1.3.8–9. تتطلب تكاليف التسوية المبكرة مثالاً حيثما ينطبق. لا يورد المقال معدل تمويل أو رسماً خاصاً بفرد.
- Dubai Legislation Portal — Law No. 8 of 2007, Escrow Accounts for Real Estate Development — dlp.dubai.gov.ae · تاريخ المراجعة
قانون بتاريخ 6 مايو 2007. يعرّف حساب ضمان المشروع لدفعات مشتري العقار على المخطط ومموليه، وينظم تلقي المطورين لهذه الدفعات. قائمة المقارنة وجدول الدفع التوضيحي أمثلة تحريرية وليسا شروطاً منشورة لمطور.
- Dubai Land Department — Frequently Asked Questions — dubailand.gov.ae · تاريخ المراجعة
تذكر الأسئلة الشائعة الرسمية، بلا تاريخ نشر، وجوب تسجيل الرهن لدى دائرة الأراضي والأملاك ليكون صحيحاً. وتشترط إجابتها عن البيع المؤجل شهادة عدم ممانعة من المطور لإعادة البيع. لا تثبت جدول أقساط موحداً للمطورين أو موافقة تمويل لمشترٍ بعينه.
الخطوة التاليةرسوم الخدمات في دبي: حساب الفاتورة والسداد (دليل 2026) →
المزيد عن تكاليف الملكية
ابدأ هنا: رسوم الخدمات في دبي: حساب الفاتورة والسداد (دليل 2026)