Ипотека или рассрочка в Дубае: платежи и расходы
Сравните ипотеку и рассрочку застройщика в Дубае: даты платежей, лимит кредита 50% для off-plan, стоимость финансирования и остаток к передаче жилья.
Ипотека — финансирование под залог недвижимости. Рассрочка застройщика разбивает цену покупки на платежи по договору купли-продажи. Сравните, сколько собственных средств нужно, на какие даты и какова полная стоимость. Если планируете позже взять ипотеку на остаток, получите письменное подтверждение условий, прежде чем соглашаться на сроки застройщика.
Обновлено 13 ноября 2026 года · команда iOffPlanDubai.
Чем ипотека отличается от рассрочки застройщика?
При ипотеке кредитор выдаёт заём под залог жилья. Прежде чем сделать предложение, он оценивает ваш доход и недвижимость. Рассрочка определяет платежи продавцу: даты смотрите в приложении к договору.
Можно использовать оба варианта: платить застройщику во время строительства, а позже запросить финансирование остатка. Уточните у кредитора, сможет ли он профинансировать именно этот объект к нужному моменту.
| Что сравнить | Ипотека | Рассрочка застройщика |
|---|---|---|
| Суммы и даты | Письменное предложение кредитора и график погашения | Договор купли-продажи и приложение с платежами |
| Деньги на старте | Собственный взнос и отдельно указанные расходы | Бронирование, первоначальный платёж и отдельно указанные расходы |
| Дальнейшие расходы | Проценты или прибыль кредитора, комиссии и другие указанные платежи | Согласованная цена, оставшиеся взносы и другие платежи по договору |
| Последний платёж | Проверьте остаток к концу срока кредита | Проверьте сумму при передаче и последующие взносы |
| Что проверить заранее | Условия одобрения и выдачи средств | Сроки, основания платежей и условия расторжения |
Держите сведения об объекте, цене и графике вместе: поможет чек-лист договора купли-продажи.
Источники · CBUAE, Mortgage Loan Regulations, действуют с 28 декабря 2013 года, с поправками · CBUAE, стандарты раскрытия информации · Проверено 13 ноября 2026 года. Таблица — редакционный список для сравнения документов.
Можно ли закрыть ипотекой оставшиеся платежи застройщику?
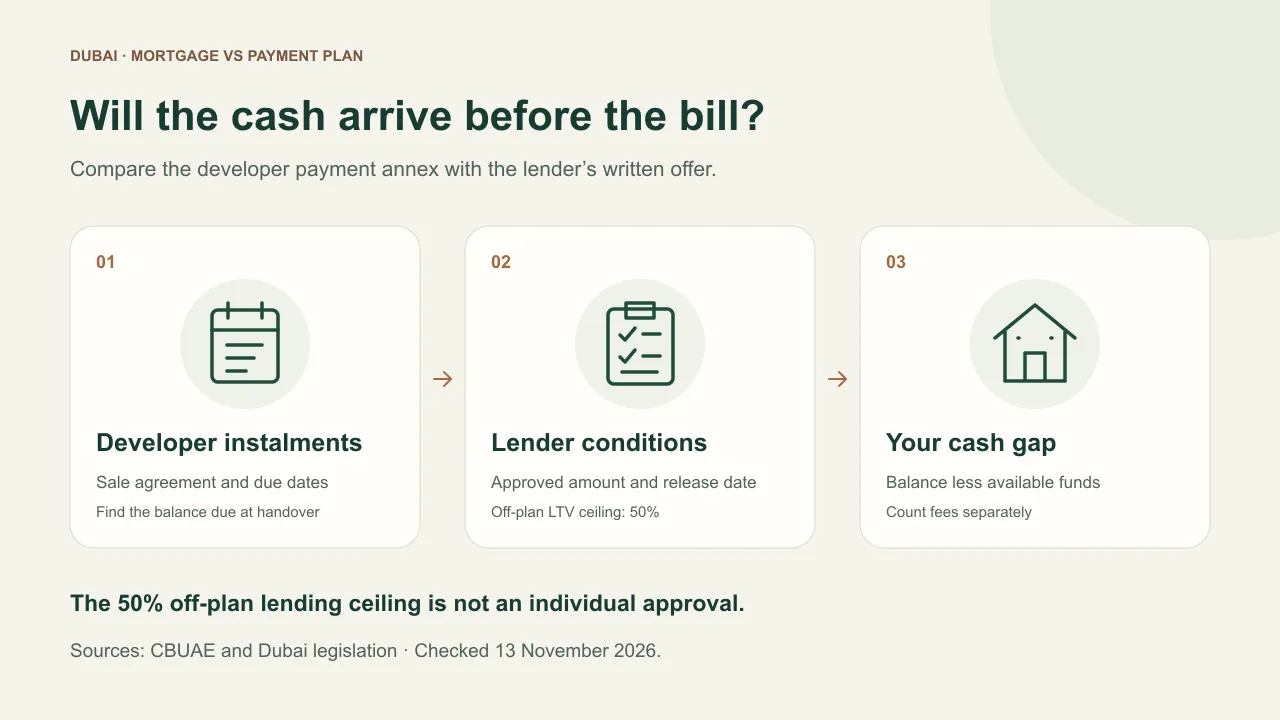
Центральный банк ОАЭ (CBUAE) ограничивает ипотеку на строящуюся недвижимость 50% стоимости объекта (loan-to-value) независимо от категории покупателя, цели покупки и стоимости объекта. Это верхний предел доли кредита, а не обещание выдать такую сумму.
Уточните, как кредитор классифицирует и оценит покупку на момент выдачи средств. Получите письменно одобренную сумму, условия и ожидаемую дату выдачи. Спросите, что будет, если оценка оставит нехватку средств или предложение истечёт до платежа застройщику.
Условный пример: жильё стоит AED 2,000,000, уплачено AED 800,000. Остаток: AED 2,000,000 − AED 800,000 = AED 1,200,000. Допустим, оценка строящегося объекта та же: AED 2,000,000 × 50% = AED 1,000,000. Нужно найти ещё AED 200,000, без учёта сборов. При меньшей одобренной сумме нехватка увеличится.
Источник · CBUAE, Mortgage Loan Regulations, статья 3 · Проверено 13 ноября 2026 года. Пример основан на вымышленных, явно обозначенных допущениях и не является предложением кредита.
Как сравнить полную стоимость?
Запросите у кредитора Key Facts Statement, документ с основными условиями, и письменное предложение. Стандарты CBUAE требуют указать одобренную сумму, условия и совокупные выплаты исходя из начальной процентной ставки или ставки прибыли. Если ставка меняется, уточните базовую ставку, надбавку и даты пересмотра.
Сопоставьте общую сумму выплат по кредиту с ценой и взносами застройщика. Отдельно запросите расходы на оценку, регистрацию и обязательное страхование или такафул. Если допускаете досрочное погашение, запросите и этот расчёт. Ставку и комиссии нужно получать в актуальном предложении.
Обратите внимание: слова «без процентов» не раскрывают всей стоимости. Уточните, предлагает ли застройщик другую итоговую цену при ином графике оплаты. Сравнивайте датированные предложения по одной квартире и одинаковой комплектации.
Отдельно учитывайте расходы на покупку и ежегодные сборы за обслуживание (на английском). В бюджете понадобятся обе суммы.
Источник · CBUAE, Disclosure and Transparency, разделы 2.1.1 и 2.1.3 · Проверено 13 ноября 2026 года. Запрос сопоставимых предложений застройщика — рекомендация редакции.
Что означает рассрочка 60/40?
Условный пример: при цене AED 2,000,000 доля 60% составляет AED 1,200,000, а 40% — AED 800,000. Сами проценты не говорят ни о датах, ни о количестве взносов.
Найдите в приложении сумму бронирования, платежи во время строительства и остаток. Уточните, привязан ли последний платёж к дате, уведомлению о завершении или этапу передачи. Если часть суммы выплачивается после передачи, внесите все поздние взносы в тот же календарь.
Это арифметический пример, а не рекламируемая рассрочка. Для реального проекта руководство по Skyhills Astra на арабском показывает, какие документы запросить по квартире; графика платежей там нет.
Что проверить до первого платежа?
Если в предложении указано MAG Kingdom, сначала уточните зарегистрированное название здания. Укажите то же здание и объект в договоре с застройщиком и заявке на финансирование.
- Сверьте жильё: проект, башня и номер объекта должны совпадать в предложении, договоре и заявке кредитору.
- Распишите деньги по датам: укажите каждый срок оплаты, собственные средства и деньги кредитора, выдача которых ещё зависит от условий.
- Проверьте счёт: запросите реквизиты эскроу-счёта проекта и сверьте их с регистрационными сведениями о проекте.
- Прочитайте условия выхода: уточните последствия отказа в кредите, просрочки платежа или желания перепродать жильё.
Закон Дубая об эскроу регулирует проектные счета для платежей покупателей строящейся недвижимости и финансирующих организаций. Подготовиться поможет руководство по эскроу (требования к эскроу проекта). Для проверки покупки в целом держите рядом с документами чек-лист проверки off-plan.
Источники · Dubai Legislation Portal, Закон 8 от 2007 года, от 6 мая 2007 года · Проверено 13 ноября 2026 года. Нумерованный список — рекомендации редакции по подготовке.
Частые вопросы
Что дешевле?
Запросите сопоставимые письменные предложения. Сравните итоговую цену одного жилья, выплаты по финансированию и отдельные сборы за одинаковый предполагаемый срок владения. Проверьте не только общую сумму, но и деньги к дате самого крупного платежа.
Post-handover означает, что можно платить когда удобно?
Нужно знать даты и суммы платежей после передачи жилья. Сопоставьте их с ожидаемыми ипотечными платежами, затем прочитайте условия просрочки и досрочного расчёта, прежде чем просить изменить график.
Платежи застройщику отменяют необходимость регистрации ипотеки?
По DLD, ипотека действительна при регистрации. Если совмещаете рассрочку и финансирование, уточните у кредитора и DLD, какие регистрационные действия нужны для вашей сделки.
Источник · DLD, FAQ о регистрации ипотеки · Без даты, проверено 13 ноября 2026 года.
Можно ли продать жильё до окончания рассрочки?
В FAQ DLD об отсроченной продаже сказано, что для перепродажи нужно подтверждение отсутствия возражений застройщика — NOC. Уточните остаток долга и условия выдачи. Перед согласованием срока перепродажи прочитайте руководство по NOC.
Источник · DLD, FAQ об отсроченной продаже · Без даты, проверено 13 ноября 2026 года.
Отправьте кредитору приложение застройщика с графиком платежей. Попросите отметить, какой взнос он сможет покрыть, на какую сумму и при каких предварительных условиях.
Для Riverside Views Marine 1 сначала сверьте башню и квартиру, затем сравнивайте графики оплаты.
Если в предложении есть незнакомые сокращения, держите рядом с договором словарь терминов недвижимости Дубая (на английском).
Источники
- Central Bank of the UAE — Regulations Regarding Mortgage Loans — rulebook.centralbank.ae · проверено
Циркуляр 31/2013, действует с 28 декабря 2013 года, с поправками. Предельное отношение ипотечного кредита к стоимости строящейся недвижимости составляет 50 процентов для всех категорий покупателей, целей и стоимостей. Одобрение индивидуально.
- Central Bank of the UAE — Consumer Protection Standards, Article 2, Disclosure and Transparency — rulebook.centralbank.ae · проверено
Официальные стандарты требуют Key Facts Statement и письменного кредитного предложения с суммой, условиями и платежами по начальной ставке. См. 2.1.1.19–22, 2.1.3.8–9. Где применимо, расходы на досрочное погашение нужно показать на примере. Индивидуальные ставки и сборы не приводятся.
- Dubai Legislation Portal — Law No. 8 of 2007, Escrow Accounts for Real Estate Development — dlp.dubai.gov.ae · проверено
Закон от 6 мая 2007 года. Определяет проектный эскроу-счёт для платежей покупателей строящейся недвижимости и финансирующих организаций и регулирует получение застройщиками платежей за off-plan. Список проверок и пример графика платежей подготовлены редакцией и не являются опубликованными условиями застройщика.
- Dubai Land Department — Frequently Asked Questions — dubailand.gov.ae · проверено
Официальный FAQ без даты указывает, что ипотеку необходимо зарегистрировать в DLD для её действительности. В ответе об отсроченной продаже сказано, что для перепродажи нужен NOC застройщика. Стандартный график рассрочки или одобрение кредита конкретному покупателю не подтверждены.
Следующий шагСборы за обслуживание недвижимости в Дубае: расчёт и DLD →
Ещё по теме: Расходы собственника
Начните здесь: Сборы за обслуживание недвижимости в Дубае: расчёт и DLD
- Зоны барбекю в Дубае: что проверить перед покупкой дома
- Открытый кинотеатр в Дубае: проверка перед покупкой 2026
- Виды планов оплаты в Дубае: как сравнить в 2026 году
- Ассоциация собственников в Дубае: управление и сборы
- Mollak в Дубае: проверка сборов за обслуживание и оплата
- Консьерж-сервис в Дубае: услуги и расходы (Чек-лист)