EIBOR是阿联酋迪拉姆融资的参考利率。房贷如果挂钩EIBOR,基准变化可能影响月供,固定期结束后也要看它。先在合同里找出基准期限、银行加点和下一次调整日,再请银行计算月供。
EIBOR和你的房贷利率有什么关系?
阿联酋央行将EIBOR称为银行间迪拉姆借贷的基准,也说明它用于房贷等融资。它不是每位借款人都能直接获得的贷款利率。
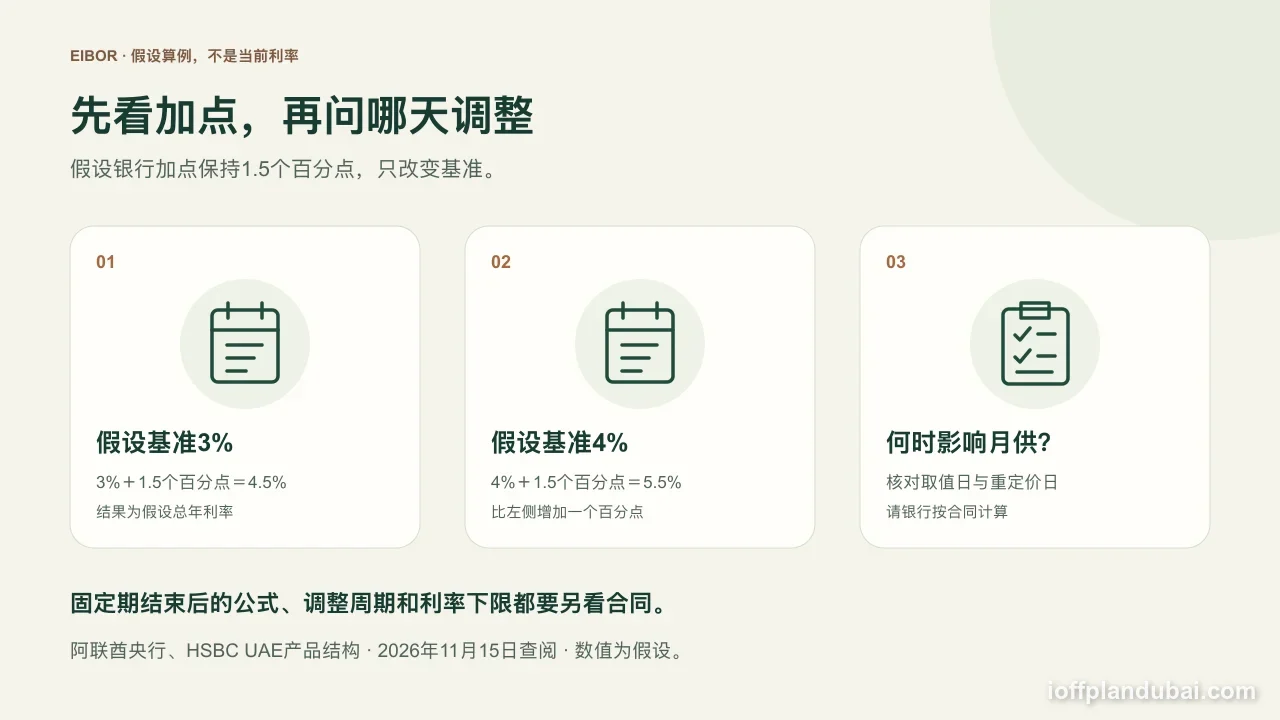
合同若写「三个月EIBOR+固定加点」,把两项分别圈出来。假设基准为3%,加点为1.5个百分点,总年利率就是4.5%。下次若采用4%的基准,且加点不变,总年利率为5.5%。这些数字只是算例。
注意「1.5个百分点」的单位。这里是把3%加上1.5个百分点,不是把3%乘以1.015。
来源 · 阿联酋央行,EIBOR Rates · 2026年11月15日查阅。加法为假设演示,不是当前报价。
三个月EIBOR,是否代表三个月后还清?
不是。这里的三个月指基准的期限;还款年限和重定价安排要另看合同。
HSBC UAE的公开产品是一个例子:三个月EIBOR浮动房贷按季度复核,再加贷款期内固定的加点。它的固定产品提供1、2、3或5年固定期,之后转为三个月EIBOR加约定加点。其他银行和合同应分别核对。
| 在报价中找什么? | 请银行写清什么? |
|---|---|
| 基准期限 | 采用哪一个EIBOR期限? |
| 取值日期 | 用哪一天的数值,遇到非公布日怎样处理? |
| 调整安排 | 多久调整一次,下一次是哪天? |
| 固定期结束 | 到期后的加点、最低利率及月供算法是什么? |
| 利率下降 | 是否有下限,怎样影响你的月供? |
想比较固定、浮动与伊斯兰融资,先读迪拜抵押贷款类型指南。不要把固定期当成整个贷款期限。
来源 · HSBC UAE,Mortgage rates · 页面未标发布日期;2026年11月15日查阅。这里比较产品结构,不提供个人利率或批贷承诺。
利率升一个百分点,月供会差多少?
先固定贷款余额和剩余期限,再比较利率。否则,你看到的差额可能同时包含贷款金额变化。
假设算例,不是银行报价:本金为AED 1,000,000,剩余期限20年,即240个月;按月等额本息、年利率除以12计算,无费用、保险或利率下限。
| 假设总年利率 | 每月还款,约为 | 相对4.5%的变化 |
|---|---|---|
| 4.5% | AED 6,326.49 | 基准场景 |
| 5.5% | AED 6,878.87 | 每月增加AED 552.38 |
公式是:月供=P × r × (1+r)^n ÷ [(1+r)^n − 1]。P是本金,r是年利率除以12,n是剩余月数。第一行代入P=1,000,000、r=0.045÷12、n=240,算得AED 6,326.49。两行均保留两位小数。
请银行用你的余额、剩余期限和合同算法重算。实际计息天数、费用及重定价时点可能让结果不同;这个比较只说明预算怎样变化。
今天的EIBOR去哪里查?
打开阿联酋央行EIBOR页面,核对公布日期和合同所用的期限,再保存对应资料。请银行指出它实际采用的那一项。
如果页面没有你需要的日期,向银行索取基准来源和取值规则。本文未引用当日数值;查阅日2026年11月15日也不代表贷款在这一天重新定价。
来源 · 阿联酋央行,EIBOR Rates · 2026年11月15日查阅;未引用当日数值。
签字前,银行应解释哪些条款?
索取关键事实说明书(KFS)和完整报价。央行消费者保护标准第2.1.1.35至36条要求说明利率类型、计算方法、基准与加点、调整频率和公布渠道。
请银行圈出固定期结束后的公式,再按相同金额和期限计算月供:一份用报价利率,一份假设基准上升一个百分点。
留意:较低加点不一定代表总支出较低。把最低利率、估值费、安排费、保险及提前结清条款放在同一张表中,注明金额、币种和支付时间。未报价的费用先留空。
非居民还应按非居民房贷指南确认银行是否接受自己的居住地、收入和目标物业,再用估值差额算例核对首付预算。
来源 · 阿联酋央行,Consumer Protection Standards,第2.1.1.19至20、35至38条 · 2026年11月15日查阅。上升一个百分点是本文的预算情景。
买期房,为什么还要看交房款?
把开发商付款表交给银行,逐项确认可放款金额、条件和日期。不要把「打算申请房贷」填成已经到位的交房资金。
按迪拜付款计划指南列出每笔款项,再用购房协议核对表检查到期日和融资未获批时的条款。
付款前,取得项目号或地块号,在DLD项目状态服务核对对应项目。进度信息和银行是否接受这套物业要分别确认。开发商报告的施工比例不是DLD检查结果。
来源 · 迪拜土地局,Project Status Enquiry · 2026年11月15日查阅。未确认个别项目进度或放款资格。
常见问题
EIBOR下降,月供当天就会降吗?
看合同的取值日、调整日和利率下限。HSBC公开例子按季度复核,不能据此推定所有银行都按同一日期调整。
固定利率房贷还需要关注EIBOR吗?
需要先看固定期结束后的公式。若之后转为EIBOR加点,就请银行说明到期时怎样取值,并计算后续月供。
EIBOR能预测房价或租金吗?
这里的央行和银行资料没有提供这种预测。评估出租用途时,另按迪拜服务费指南整理持有成本;租金和空置仍须单独核实。
把下一次重定价日期写进预算,并请银行用你自己的贷款余额重算月供,再决定能承受的付款金额。
来源
- 阿联酋央行 CBUAE — EIBOR Rates — centralbank.ae · 核查日期
官方页解释EIBOR为阿联酋迪拉姆银行间借贷基准,也用于房贷等融资。页面提供历史资料;本文不引用查阅当日或最近交易日的数值。
- HSBC UAE — Mortgage rates — hsbc.ae · 核查日期
未标发布日期。三个月EIBOR浮动产品按季度复核,加点在贷款期内固定;固定产品列1、2、3或5年固定期,之后转为三个月EIBOR加约定加点。只作结构例子,不采纳页面代表性利率为个人报价。
- 阿联酋央行 CBUAE — Consumer Protection Standards — centralbank.ae · 核查日期
文件未另确认发布日期。第2.1.1.19至20条要求先提供关键事实说明书;第2.1.1.35至36条要求披露利率类型、算法、基准与加点、调整频率及公布渠道。第2.1.1.37至38条涉及费用及一次性或经常性收费披露。
- 迪拜土地局 DLD — Project Status Enquiry — dubailand.gov.ae · 核查日期
一般服务说明接受项目名、项目号或地块号查询。未查询特定项目,也未确认任何项目进度或银行放款资格。
下一步迪拜服务费怎么查:批准费率、计费面积、年度预算与Mollak付款入账逐项核对实用指南 (2026更新) →