迪拜房产现金与按揭:2026年怎样比较首付款、利息和可用资金,核对银行估值与期房尾款后再决定购房方式(计算清单)
迪拜房产现金与按揭怎样选?先算过户当天和交房时各需多少自有资金,再比较贷款总成本、估值差额与退款条件。附假设计算和付款前问题清单。
截至2026年11月17日,迪拜房产现金与按揭的选择,先看付款后还剩多少可用资金,再看贷款的完整成本。全款省去贷款利息;按揭能保留部分资金,但要承担月供和银行审批条件。先拿到同一套房的全款报价、贷款书面条件和付款日期,再做比较。
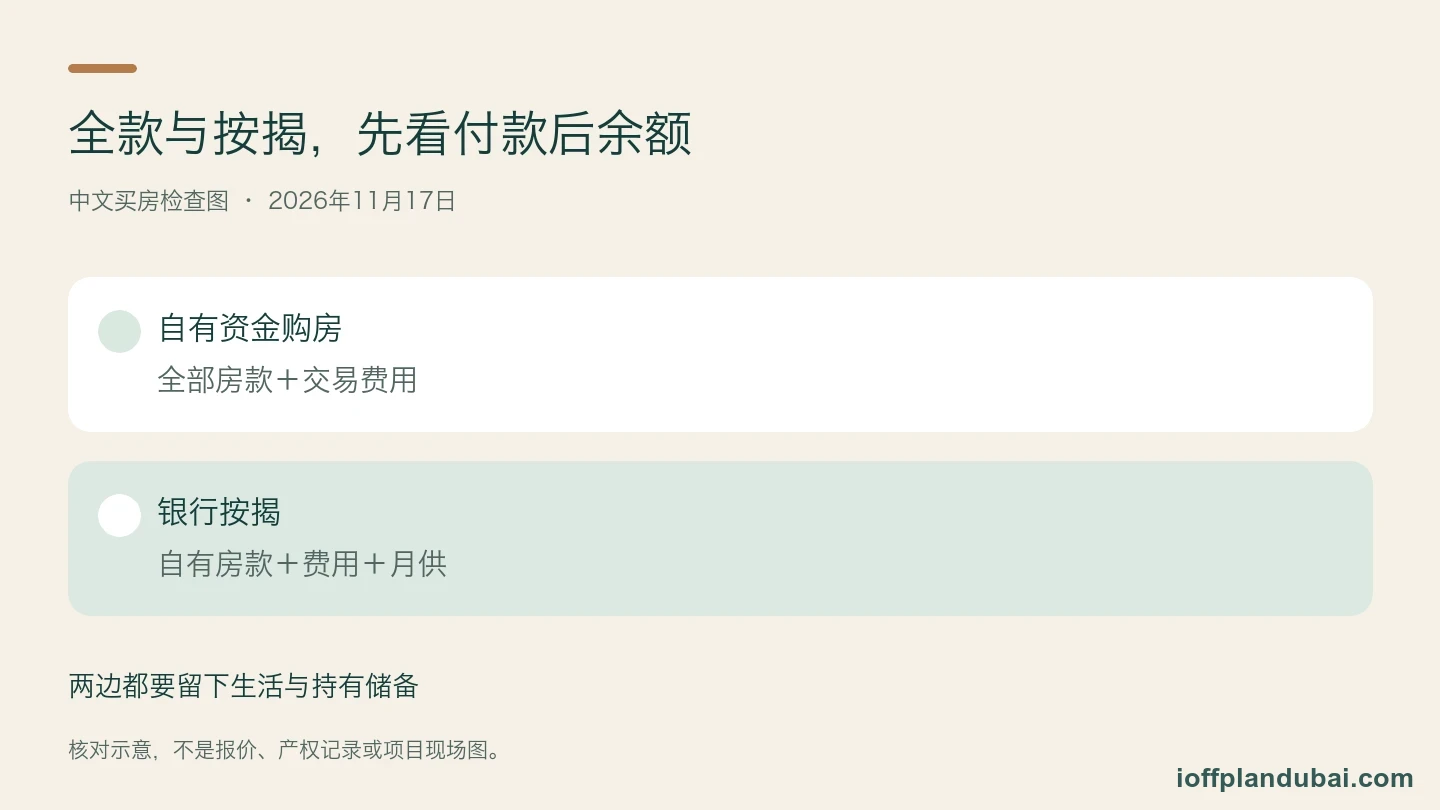
迪拜房产现金与按揭,先比较哪笔钱?
把房价、交易费用和生活备用金分成三栏。全款买家需要自己支付房价;按揭买家也要支付未获融资的部分,不能只盯着宣传中的首付比例。
这里的“现金”指用自有资金购房,不是要求携带纸币付款。请向负责登记和结算的机构确认付款方式、收款人和资金材料。贷款以AED计价时,另列你把收入或存款换成迪拉姆的成本。
| 要比较的项目 | 自有资金购房 | 银行按揭 |
|---|---|---|
| 房款来源 | 自己承担全部房价 | 自有资金加获批贷款 |
| 贷款利息 | 没有这项贷款利息 | 按正式贷款条款计算 |
| 成交依赖什么 | 资金到位及交易文件 | 还需确认估值、审批和放款条件 |
| 买完后的可用资金 | 扣除全部房款后计算 | 扣除首付、费用及储备后计算 |
| 每月支出 | 仍有物业和生活开支 | 另外加月供及适用保险 |
两边都要检查产权和合同。用现金不会让一个身份不清的卖方或含糊的退款条款变得清楚。签约材料可对照迪拜购房所需文件。
能贷款八成,就只需要两成资金吗?
阿联酋中央银行2020年修订条文对外籍人士首套自住房规定:房产价值不超过500万AED时,最高贷款价值比为80%。这是特定类别的上限,不能直接当作银行给你的承诺,更不能套用于所有非居民、投资房和期房。
依据 · 阿联酋中央银行2020年修订条文 · 2026年11月17日核对官方索引;页面直开受限。比例以条文所述适用类别为准。
请银行写明你属于哪个类别、贷款金额怎样计算、哪些条件仍未满足。如果你不在阿联酋居住,先读非居民按揭资格与材料,再询问具体银行。
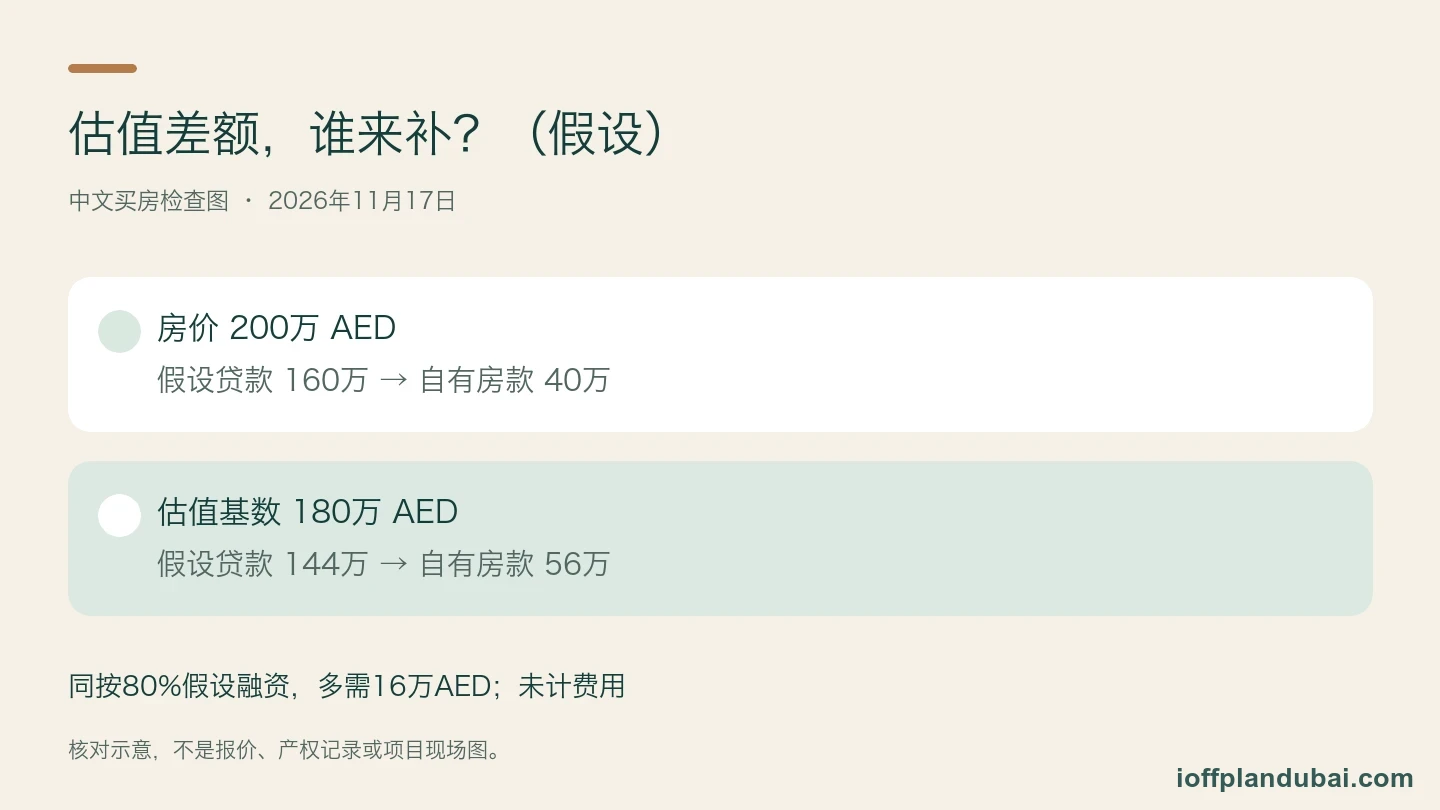
假设演算:房价200万AED,假设银行按200万AED的基数给予80%贷款,贷款为160万AED,自有房款为40万AED。如果银行采用的基数为180万AED,同样假设融资八成,贷款就变成144万AED;你要补的房款为56万AED,比前一种情况多16万AED。
这只是展示估值差额怎样影响现金需求。实际采用哪个基数、比例和最高金额,要看银行书面条件。登记费、评估费及其他费用还没计入上述例子。
怎样比较利率,才不会只看到第一年月供?
把两家银行的贷款金额和期限设成一样,再比较。Emirates NBD的产品说明区分初期固定利率及随后浮动利率;浮动部分与EIBOR加固定加点有关。它也解释APR会计入适用利息和费用。网页代表例子不是你的正式报价。
向银行索取以下内容,填在一张表上:
- 固定期:持续多久,结束后按什么公式计息。
- 重定价:采用哪个期限的EIBOR、多久调整一次,有没有利率下限。
- 完整支出:月供、适用保险、办理费、估值费及登记费用。
- 退出成本:提前还清、部分还款或转贷怎样收费,优惠有没有追回条件。
依据 · Emirates NBD按揭关键信息说明 · 查阅于2026年11月17日;条款以个人正式贷款文件为准。
有关基准利率的读法,见EIBOR与房地产融资。问银行要利率上升后的月供试算,并写明假设;别把今天的浮动月供复制到整个贷款期限。
同样的贷款金额,月供变化能有多大?
假设演算:贷款160万AED,期限20年,按月等额本息,不含保险和费用。假设年利率始终为5%,月供约10,559 AED;若始终为6%,约11,463 AED,每月相差约904 AED。这里只比较两个固定假设,不预测EIBOR,也不是银行报价。
计算采用月利率r=年利率÷12,期数n=240,月供=贷款额×r×(1+r)^n÷[(1+r)^n−1]。保留未取整结果计算,再把显示金额四舍五入到AED。实际浮动贷款会按合同重定价,不能把这个固定假设当作还款表。
请银行另外提供完整还款表,说明其中本金和利息怎样变化。如果你计划几年后出售,用预计出售时点的未偿本金及提前结清费用比较,而不是只看整个20年的利息合计。
保留现金,具体要留下多少?
先列出接下来一年已经知道的支出,例如家庭生活、学费、搬家、装修和现有债务。储备金额由你的家庭安排决定,不能用一个统一百分比替代。
检查:全款方案扣掉所有已知付款后,你是否还需要卖出其他资产,才能支付下一笔确定的支出?按揭方案则问:收入减少、房子暂未出租或利率上升时,现有资金能否继续覆盖支出?不要假设租金必定按计划到账。
如果你为了保留投资而借款,把贷款的确定费用与投资的不确定收益分开写。不能因为预期收益高于广告利率,就认定借款一定划算;币种、退出时间和亏损时能否还款也影响结果。
物业开支要另留一行。参考迪拜服务费核对方法,按具体房产及预算年度确认金额。无贷款的房子也需要维修和缴费。
买期房,能否等交房时再办按揭?
先把开发商分期表与银行贷款分开。合同规定某日要付款,并不代表银行承诺那天放款。申请人资格、项目、估值或放款材料任何一项未满足,都可能使你的资金安排出现缺口。
假设检查:开发商合同在交房时要求付尾款,你计划用贷款支付。请银行确认是否接受这套房、哪些文件齐全后才放款,再问开发商这些文件何时能提供。若贷款未到位,合同是否允许延期、有什么费用、能否退出,都要回到书面条款。
在签订期房销售购买协议前,给每笔付款写上资金来源。还没有正式贷款承诺的一栏,保留为“待确认融资”,不要写成已经到账。
付款前也要查注册项目和收款资料。先读期房托管账户核对指南,再通过对应官方服务核对;银行愿意研究贷款,不等于确认了开发商发来的每一条付款指示。
付定金前,哪些答案要拿到纸面上?
让银行说明预批有效期和未满足条件,让卖方说明成交期限及融资失败时定金怎样处理。若双方口头说法与合同不同,先改清楚再签。
| 文件 | 你要确认的内容 |
|---|---|
| 房屋报价 | 房号、房价AED、有效日期及包含项目 |
| 贷款条件 | 金额、估值依据、利率、费用及放款条件 |
| 付款时间表 | 每笔款何时到、由谁支付、缺口由什么资金补 |
| 买卖合同 | 融资或估值不足时的安排、定金及退款条款 |
登记相关费用请按交易类型向登记受托中心确认。DLD现房买卖服务与期房首售是不同程序;本文不提供一个能覆盖所有交易的费用总百分比。
依据 · DLD房产买卖登记服务 · 查阅于2026年11月17日;具体账单及付款人需按交易确认。
把费用按付款日排列,还能看出哪些钱先付、哪些钱等放款后才支付。若估值费已经支付而交易取消,是否退还要看书面条款。比较两种方案时,把已经发生的费用与以后还需支付的钱分列,避免低估下一次付款所需余额。
若在比较期房公寓,可用科莫公寓的报价与付款文件核对步骤整理房号资料,再把实际到期款放进现金或贷款预算。
如果预算包含品牌住宅,扎贝尔地标公寓的服务与年度费用核对表能帮你把公共收费、另收费服务和水电冷气分开列,避免漏算持有成本。
常见问题
全款买家一定能拿到折扣吗?
没有可保证的统一折扣。请卖方对同一套房分别出具有效报价,核对总价、付款时间及包含项目。有折扣时,再算它是否值得你提前占用资金。
拿到预批,就可以放心签不可退定金吗?
先读预批列明的条件,再看合同怎样处理估值不足和未获放款。预批与正式贷款文件要分别保存;请银行确认还缺什么,不要只依赖口头的“应该没问题”。
将来可以把全款房再抵押吗?
要向银行另行确认产品和资格,不能把未来贷款当作已经可用的资金。如果买房后必须立即取回一部分钱,应在购房前确认书面安排及费用。
把银行办理时间与汇款时间分开记录。如果自有资金还在其他币种账户里,请汇出行确认材料、兑换费用及到账安排;需要出售资产筹钱的,也把资金实际可用日期写出来。不要把账户显示的资产总值直接等同于交割日可支付的AED余额。
把两种方案的付款日期和购房后余额放在一起。只有资金来源能对上,才进入定金和合同的下一步。
来源
- 阿联酋中央银行 CBUAE — Resolution 31/2/2020 — rulebook.centralbank.ae(英文) · 核查日期
官方搜索索引显示有效状态及外籍人士首套自住房不超过500万AED时最高80%的贷款价值比。页面直开403;仅使用索引可见条文,不扩展至非居民、投资房或期房资格。
- Emirates NBD — Home Loan Fixed and Variable Interest Rate KFS — emiratesnbd.com(英文) · 核查日期
银行说明估值、初期固定后转EIBOR加点浮动、APR及正式贷款条款。网页示例不是2026年个人可获利率;本文未采用其宣传利率或费用作通用标准。
- 迪拜土地局 DLD — Property Sale Registration — dubailand.gov.ae(英文) · 核查日期
土地、物业及已完工单元买卖登记服务,列出相关费用和材料;本文不将其整套手续套用于期房首售。
更多相关指南: 购房尽职调查
从这里开始: 迪拜A2A协议:中介合作、佣金与签约核对